Page de l’original 1 / 8
LES CINQ ÉVÉNEMENTS · LITÉRACIE FINANCIÈRE· ÉDITION PUBLIQUE
La matrice financière
Un père et son fils
Monnaie, revenus, dépenses et prix de la liberté personnelle
25 octobre 2026 · English
Cette étude éducative anonyme est basée sur deux pages photographiées de calculs manuscrits. Certaines entrées sont incertaines ou dépassées. Les chiffres illustrent les concepts; ils ne sont pas vérifiés des documents financiers personnels ou des conseils financiers individuels. La Matrix est une métaphore, pas une affirmation que la réalité est simulée.
Un père n'enseigne pas simplement à son fils comment gagner plus. Il lui apprend à garder la capacité de choisir.
Un budget mensuel indicatif — Données familiales non vérifiées
Dans l’exemple simplifié des planches, 1 750 € de revenu net, moins 998 € pour le logement et la dette, puis 621 € d’autres dépenses, laissent 131 € dans le mois. Les postes de dépenses sont arrondis et ne constituent pas un classement établi des comptes manuscrits. Le solde du mois n’est pas nécessairement une réserve d’urgence déjà constituée.
1 750 €
REVENU net
1 619 €
DÉPENSES
131 €
REMAINDRE
Un versement hypothécaire, deux effets économiques différents
175,51 € d’intérêts, le coût de l’emprunt (26,5 %).
486.88 € · Principale — réduction de la dette (73,5 %)
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 2 / 8
Nombres tirés des notes — arithmétique vérifié, contexte incertain
Point
Résultat arithmétique
Comment le lire
Illustration mensuelle de l'hypothèque
€175.51 + €486.88 = €662.39
Intérêt et principe: clair dans cet exemple
Paiement arrondi
comparaison
€662 + €336 = €998
Valeurs arrondies, pas nécessairement un prêt actuel
Paiements récurrents sur 16 ans
exemple
€19,200 + €30,720 = €49,920
Total nominal, sans inflation ni rendement des investissements
Total mensuel manuscrit
1 619,25 € / €1,621.75
transcrit
Écart de 2,50 euros; non réconcilié
01 Qu'est-ce que la matrice financière?
"Matrix" est notre métaphore du réseau de l'emploi, du revenu, des dépenses des ménages, des banques, de la dette et de la consommation. Le réseau lui-même n'est pas intrinsèquement mauvais: il rend possible le logement, les services et la coopération. La question est de savoir si les obligations que nous assumons nous laissent suffisamment de place pour décider comment vivre.
Un père pose à son fils une question fallacieuse : combien de temps de votre futur avez-vous déjà promis de récurer
des paiements ? Un salaire important n'est pas le même que la liberté. La liberté exige également des liquidités, une marge de sécurité et la capacité de dire
Non, c'est pas vrai.
L'objectif est de comprendre les incitatifs et les compromis plutôt que de blâmer les personnes qui ont un logement coûteux, des responsabilités familiales ou des choix limités.
02 Sept idées qui rendent les chiffres compréhensibles
Le revenu est de l'argent reçu. Distinguer brut de la rémunération nette, et revenu stable de la rémunération imprévisible. Les dépenses peuvent être
Les dépenses ne sont pas toutes facultatives.
Les flux de trésorerie sont des sommes reçues moins les paiements en espèces réels sur une période donnée. Les actifs sont des choses que vous possédez, y compris l'épargne et
biens; les passifs sont ce que vous devez. La valeur nette est égale à l'actif moins le passif et n'est pas la même que le solde de votre compte bancaire.
La liquidité signifie de l'argent que vous pouvez accéder à temps. Un appartement peut avoir une valeur considérable mais ne paiera pas une facture urgente demain.
Un fonds d'urgence gagne du temps quand la vie change de façon inattendue.
03 Une hypothèque : les intérêts ne sont pas le principal
Un exemple lisible donne une mensualité de 662,39 €, soit 175,51 € d’intérêts et 486,88 € de capital remboursé. Sur cette mensualité, environ 26,5 % correspondent aux intérêts et 73,5 % réduisent la dette.
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 3 / 8
L'intérêt est le prix de l'emprunt; le remboursement du principal réduit le solde dû. Les deux laissent votre compte, mais ils ont des effets différents sur la valeur nette. Le capital de remboursement peut constituer une participation dans une maison, en supposant que la valeur de la propriété n'est pas modifiée.
La proportion varie au cours d'un prêt type à amortissement. Sans le solde impayé, le taux d'intérêt réel, la durée et les frais restants, personne ne peut calculer le total des coûts d'emprunt à vie à partir de cette seule note.
04 Vérification des calculs manuscrits
662 € + 336 € = 998 € après arrondi. 175,51 € + 486,88 € = 662,39 €. 2 400 € + 868 € = 3 268 €. Les calculs sont justes, mais la signification de certains montants n’a pas été confirmée indépendamment.
Les notes indiquent un total mensuel de 1 619,25 €. Sept postes dont la lecture est approximative (998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € et 8,83 €) donnent 1 621,75 €, soit un écart de 2,50 €. Une difficulté de lecture ou un chiffre provisoire pourrait l’expliquer. L’écart reste irrésolu.
D’autres montants, dont 621,25 €, 662 €, 1 283,25 € et 2 793,47 €, figurent dans une autre section. Sans connaître la signification de chacun, on ne peut les additionner comme des engagements supplémentaires.
05 Les petits montants mensuels deviennent des engagements importants
Sur 16 ans, 100 € × 12 × 16 = 19 200 € et 160 € × 12 × 16= 30 720 €. Ensemble, l'illustration manuscrite de l'horizon long s'élève à 49 920 euros.
Cela ne prouve pas que les paiements ont été perdus. Ils auraient pu financer l'éducation, les soins de santé, le logement ou la sécurité. La leçon est d'examiner le but, l'avantage et le prix à long terme de chaque décision récurrente.
Ce sont des sommes nominales. L'exercice exclut intentionnellement l'inflation, les intérêts et les rendements potentiels des investissements.
06 Cinq niveaux de liberté financière pratique
Niveau 1 — Visibilité: Je peux nommer mon revenu et toutes les dépenses récurrentes. Niveau 2 — Stabilité: je fais face aux paiements essentiels
sans emprunter régulièrement pour eux.
Niveau 3 — Résilience: J'ai une réserve d'urgence accessible. Trois à six mois de coûts essentiels sont une planification commune
référence, pas une règle universelle.
Niveau 4 — Flexibilité: je peux changer un emploi, refuser une offre injuste ou gérer une réparation sans crise immédiate. Niveau 5 — Autonomie: un paiement approchant ne dicte pas toutes les décisions majeures en matière de vie.
07 Mesurez votre propre matrice
Part des engagements fixes = paiements récurrents essentiels ÷ revenu net × 100 %. Taux d’épargne = somme délibérément mise de côté ÷ revenu net × 100 %.
Réserve en mois = épargne d’urgence disponible ÷ dépenses mensuelles essentielles. Part du remboursement des dettes = mensualités des prêts ÷ revenu mensuel net × 100 %. Ces indicateurs ont un but pédagogique. Il ne s’agit pas de seuils réglementaires ni de critères d’octroi bancaire.
Aucun pourcentage ne mesure la liberté humaine: taille des ménages, santé, marché du logement, soutien fiable et conditions d'emploi.
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 4 / 8
08 Même salaire, choix très différents
Deux personnes fictives touchent chacune 1 800 € nets par mois. La première consacre 1 650 € à ses besoins essentiels et à ses dettes. Il lui reste 150 €. La seconde verse 1 100 € et conserve 700 €.
La différence entre la marge de manoeuvre mensuelle est de 550 euros. Cela peut changer la rapidité avec laquelle chaque personne construit un tampon ou si elle peut quitter un travail dangereux.
Le contraste n'est pas un classement moral. L'emplacement, le handicap, les besoins en matière de garde d'enfants, les obligations du ménage et la chance peuvent expliquer une grande partie de la différence.
09 pilule bleue, pilule rouge: une métaphore utile
Pilule bleue : « Mon salaire a augmenté, donc je peux me permettre une autre obligation. » Mais je ne revois pas le coût total ni ne demande ce que j'abandonne.
Pilule rouge: "Je vais regarder les chiffres réels, lire l'accord et estimer les dix prochaines années." Je choisis délibérément plutôt
que d'être dirigé par un versement mensuel annoncé.
La dette peut résoudre des problèmes réels; elle n'est pas automatiquement un piège. Un prêt à la consommation qui procure un avantage à court terme peut toutefois réduire les options futures. L'aspect prospère n'est pas le même que la sécurité financière.
10 Un père veut que son fils se souvienne de dix choses
1. Ne confondez pas revenu et richesse. 2. Compter d ' abord les obligations essentielles. 3. Juger un prêt selon les coûts totaux, et non pas seulement le paiement mensuel. 4. Séparer les intérêts du principal.
5. Plan pour la perte temporaire de revenus. 6. Multiplier les engagements mensuels en années. 7. N'échangez pas votre temps futur simplement pour impressionner les autres.
8. Construisez la capacité de dire non. 9. Ne mesurez jamais la valeur d'une personne en argent. 10. Que l'argent serve vos relations, vos valeurs et votre liberté.
11 Un exercice pratique pour le fils
Notez chaque flux de revenus et sa fiabilité. Divisez toutes les dépenses en biens essentiels, en contrats et en achats facultatifs. Pour chaque dette, inscrivez le solde, le taux, la durée, les frais, l'assurance et les conditions de remboursement anticipé.
Calculez le nombre de mois que vous pourriez couvrir des éléments essentiels sans nouveaux revenus. Choisissez une charge régulière à reconsidérer. Enfin, nommez trois choses que vous feriez si le prochain paiement ne vous pressait pas.
Faites l'exercice ensemble sans jugement. Le père fournit des questions et de l'expérience; le fils reste l'auteur de ses propres choix.
12 Le plus important héritage
La liberté financière n'est pas une somme fixe dans une banque. C'est la capacité pratique de prendre des décisions sans que chaque décision soit déterminée par crainte du prochain projet de loi.
Le don le plus précieux d'un père n'est peut-être pas de l'argent. Il peut s'agir de la capacité de comprendre la dette, le temps, les priorités et la dignité personnelle.
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 5 / 8
L'argent devrait servir la vie. La vie ne devrait pas servir l'argent. J'aime, en effet.
Un père n'enseigne pas simplement à son fils comment gagner plus. Il lui apprend à garder la capacité de choisir.
Leçon visuelle : acteurs, flèches et décisions
Cinq diagrammes faciles à modifier et faciles à suivre expliquent d'où vient l'argent, où il vient, comment fonctionnent les versements de prêts, pourquoi les dépenses récurrentes s'additionnent, et ce qui augmente la liberté de choix.
Cours visuel en cinq diapositives
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 6 / 8
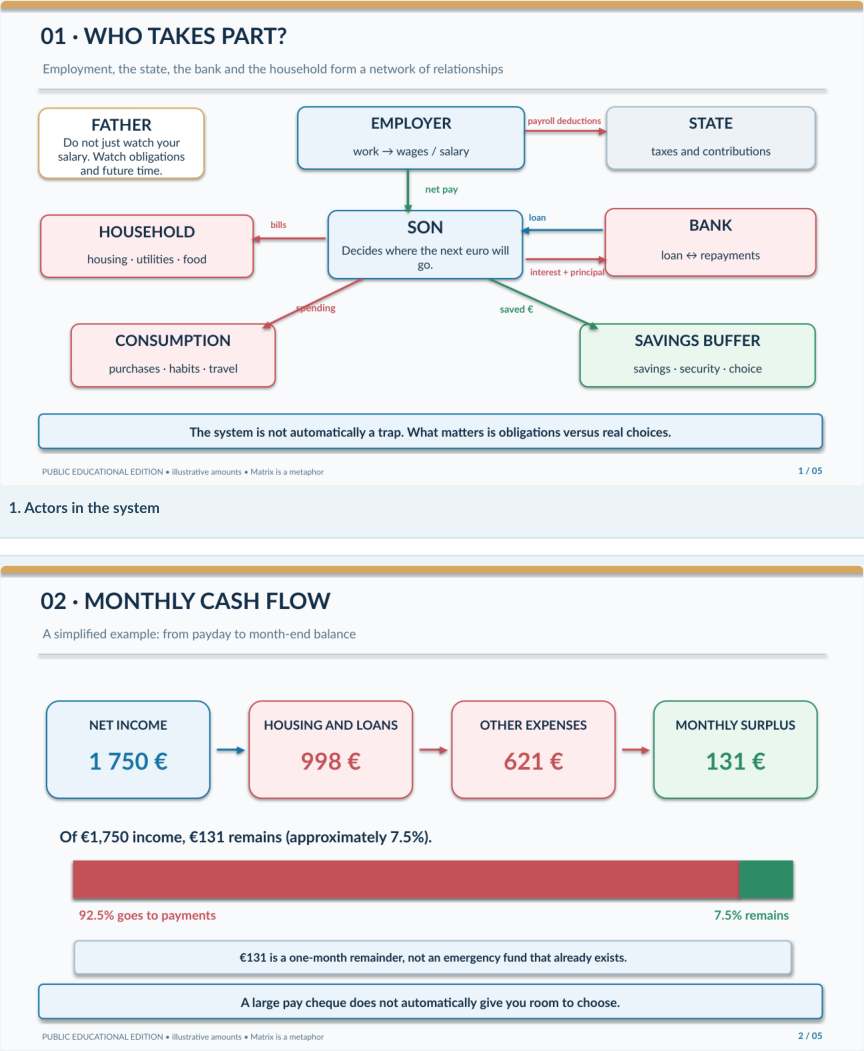
Voir diagrammes individuels
1. Acteurs du système
2. Flux de trésorerie mensuels
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 7 / 8
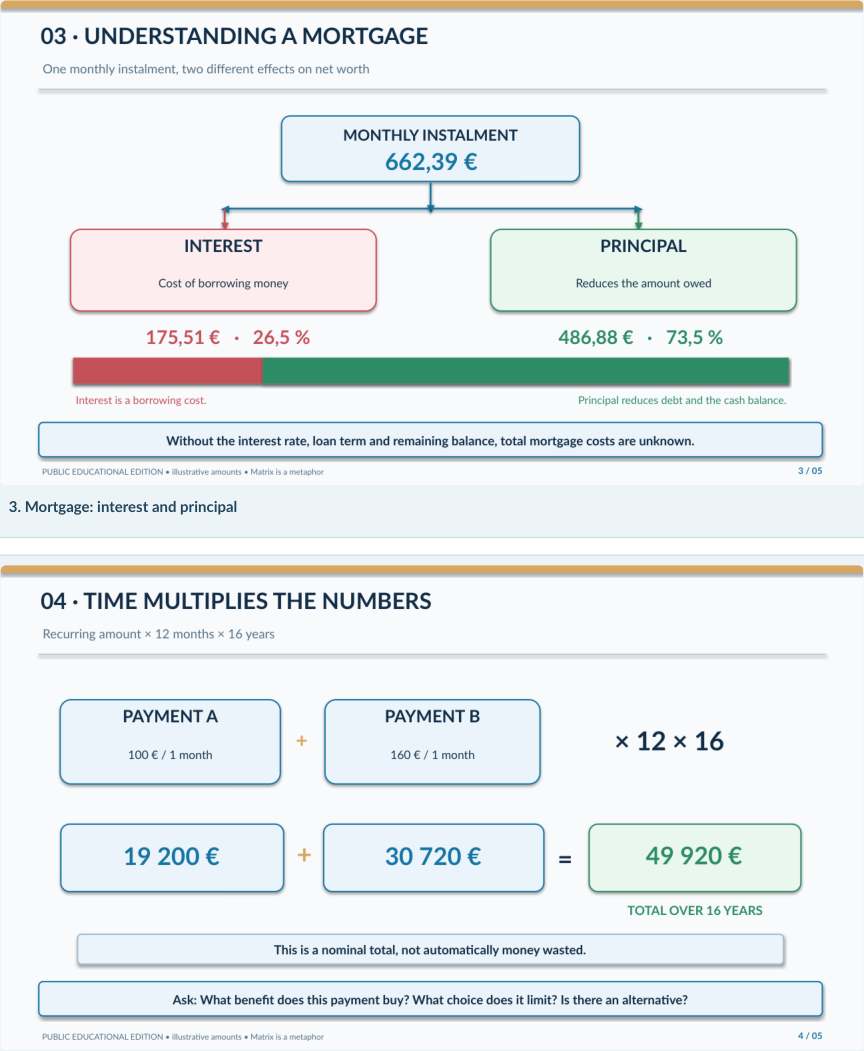
3. Prêts hypothécaires : intérêts et principal
4. Délais et paiements récurrents
Voir la page illustrée originale · Lire la section correspondante
Page de l’original 8 / 8
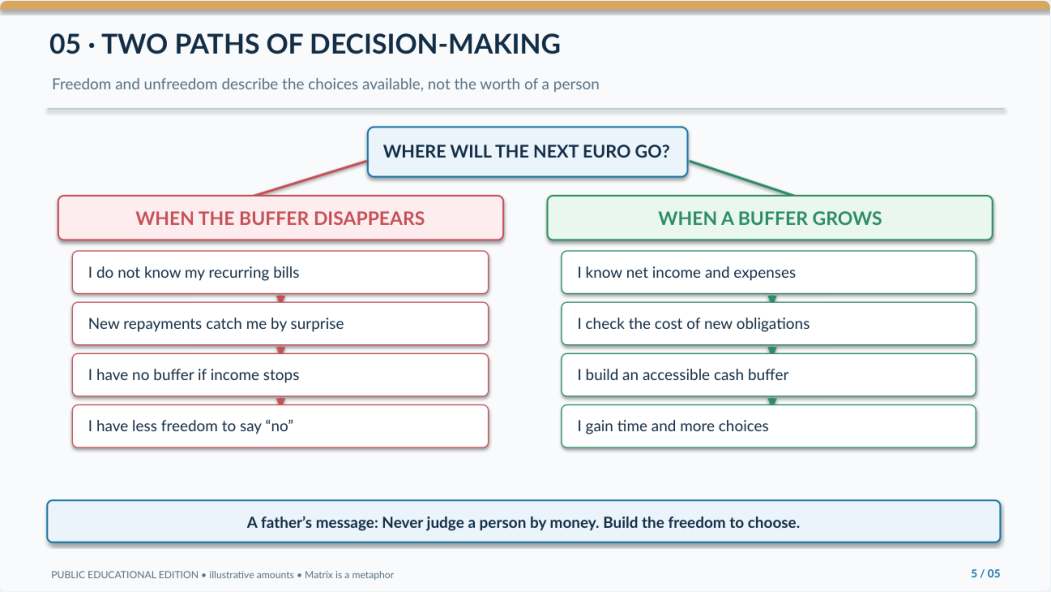
5. Deux voies de décision
Les montants en euros proviennent des illustrations de sources slovaques. Pour les lecteurs en Pologne, ils ne sont pas convertis en PLN, de sorte que les calculs restent comparables entre les langues.
Retour au projet
Voir la page illustrée originale · Lire la section correspondante