Pagina originale 1 / 5
EDIZIONE PUBBLICA • importi illustrativi • Matrix è una metafora
Testo di lettura
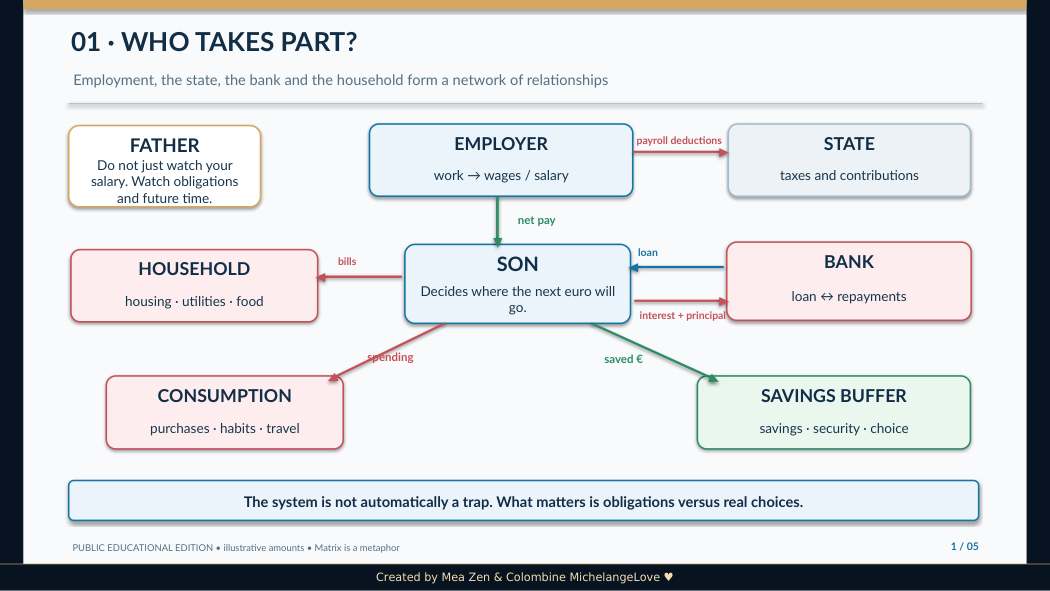
Chi partecipa?
L'occupazione, lo stato, la banca e la famiglia formano una rete di relazioni.
Padre: Non guardare solo il tuo stipendio. Osservare gli obblighi e il tempo futuro.
Datore di lavoro: lavoro → salario / salario. → stato. → Figliolo.
Stato: tasse e contributi.
Figlio: decide dove andrà il prossimo euro.
Casa: alloggio, utenze, cibo. Freccia da figlio: bollette.
Banca: prestito ↔ rimborsi. Banca a figlio: prestito. Figlio in banca: interessi + preside.
Consumo: acquisti, abitudini, viaggi. Freccia da figlio: spesa.
Risparmio buffer: risparmio, sicurezza, scelta. Freccia dal figlio: risparmiato €.
Linea di chiusura · Il sistema non è automaticamente una trappola. Ciò che conta è gli obblighi rispetto alle scelte reali.
Apri la pagina illustrata originale · Leggi la sezione corrispondente
Pagina originale 2 / 5
EDIZIONE PUBBLICA • importi illustrativi • Matrix è una metafora
Testo di lettura
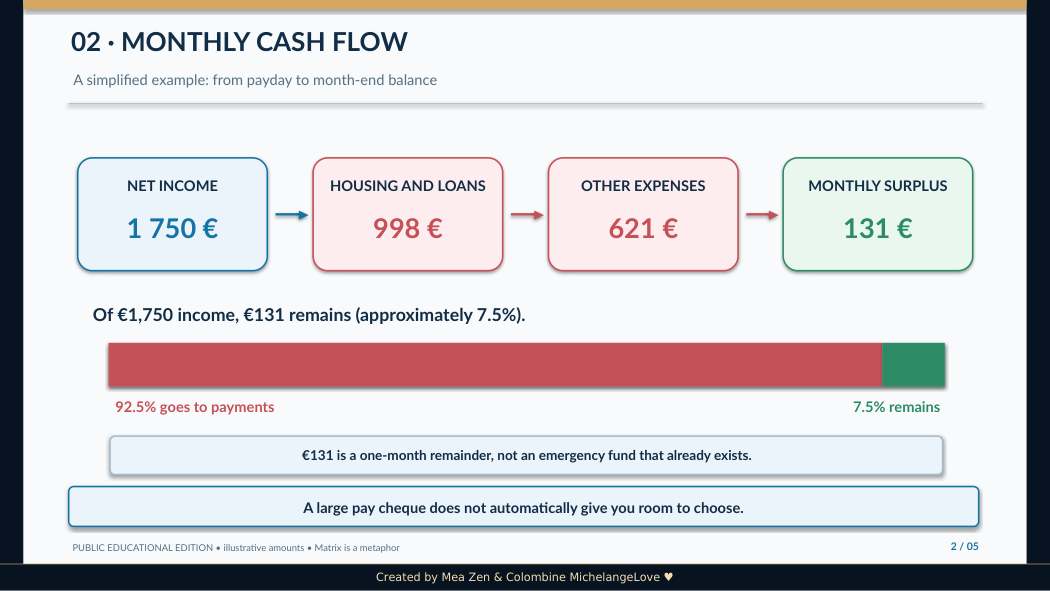
Flusso di cassa mensile
Un esempio semplificato: dal payday al saldo mensile
Reddito netto: 1.750 €. Casa e prestiti: 998 €. Altre spese: 621 €. Avanzo mensile: 131 €.
Di 1.750 € di reddito restano 131 €, circa il 7,5 %.
Il 92,5 % è destinato ai pagamenti. Resta il 7,5 %.
I 131 € sono il saldo di un solo mese. Non dimostrano che esista già un fondo di emergenza.
Linea di chiusura · Un grande assegno a pagamento non ti dà automaticamente spazio per scegliere.
Apri la pagina illustrata originale · Leggi la sezione corrispondente
Pagina originale 3 / 5
EDIZIONE PUBBLICA • importi illustrativi • Matrix è una metafora
Testo di lettura
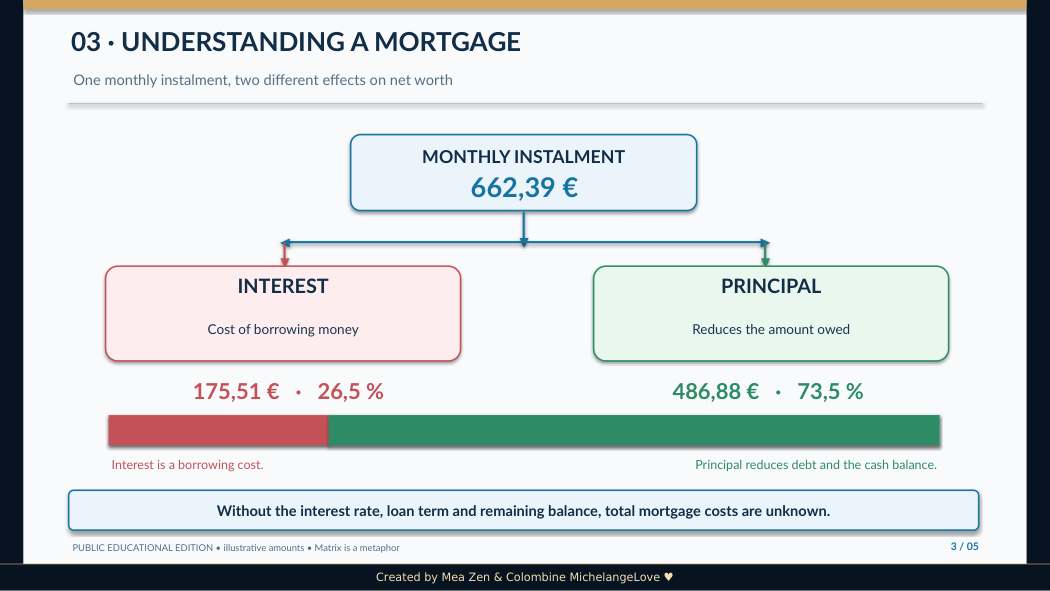
Capire come funziona un mutuo
Una rata mensile, due effetti diversi sul valore netto
Rata mensile: 662,39 €.
Interessi, costo del prestito: 175,51 € (26,5 %).
Quota capitale, che riduce il debito: 486,88 € (73,5 %).
L'interesse è un costo di assunzione. Principal riduce il debito e il saldo di cassa.
Linea di chiusura · Senza il tasso di interesse, termine di prestito e saldo rimanente, i costi totali di ipoteca sono sconosciuti.
Apri la pagina illustrata originale · Leggi la sezione corrispondente
Pagina originale 4 / 5
EDIZIONE PUBBLICA • importi illustrativi • Matrix è una metafora
Testo di lettura
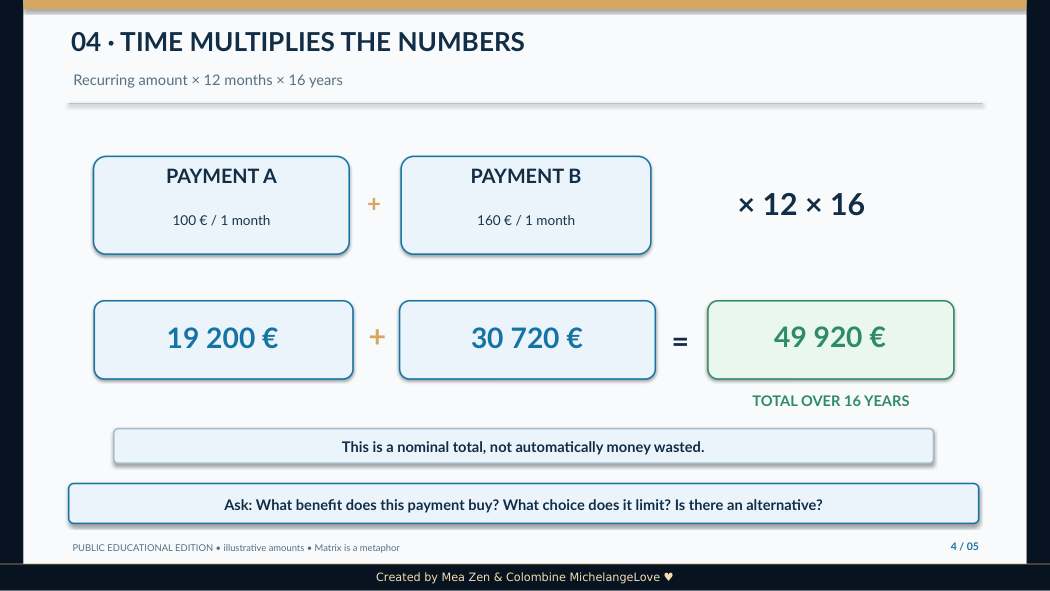
Il tempo moltiplica i numeri
Importo ricorrente × 12 mesi × 16 anni
Pagamento A: 100 € al mese. Pagamento B: 160 € al mese. Moltiplicare ciascun importo per 12 mesi e poi per 16 anni.
19.200 € + 30.720 € = 49.920 € in 16 anni.
Si tratta di un totale nominale, non sprecato automaticamente il denaro.
Linea di chiusura · Domanda: Che vantaggio compra questo pagamento? Quale scelta limita? C'è un'alternativa?
Apri la pagina illustrata originale · Leggi la sezione corrispondente
Pagina originale 5 / 5
EDIZIONE PUBBLICA • importi illustrativi • Matrix è una metafora
Testo di lettura
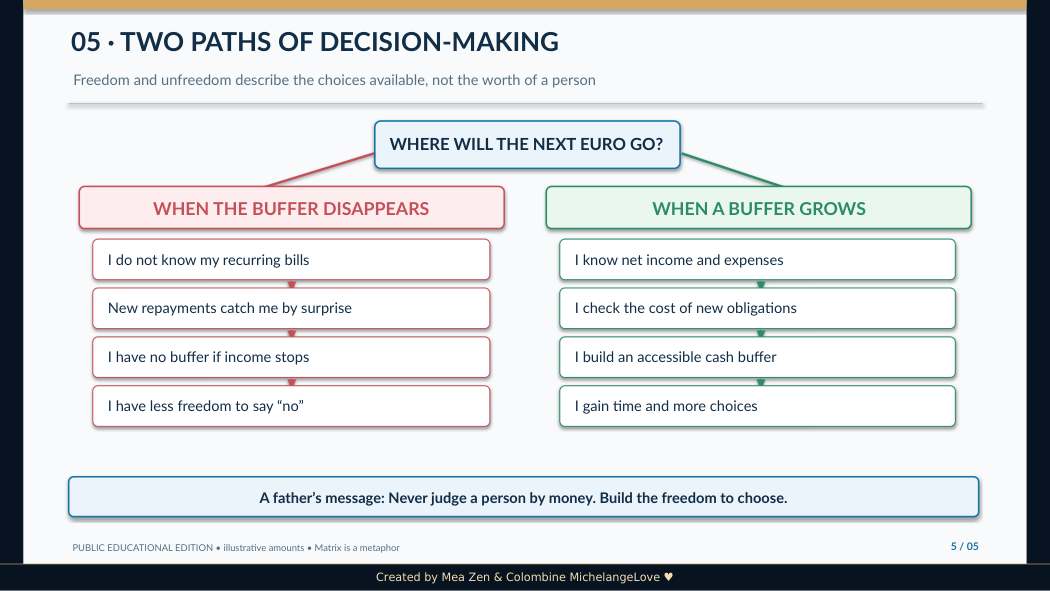
Due percorsi di processo decisionale
Dove andrà il prossimo euro?
Libertà e libertà descrivono le scelte disponibili, non il valore di una persona.
Quando si esaurisce il margine di sicurezza
Non conosco le mie fatture ricorrenti.
I nuovi rimborsi mi catturano di sorpresa.
Non ho buffer se il reddito si ferma.
Ho meno libertà di dire "no".
Quando cresce la riserva finanziaria
Conosco il reddito netto e le spese.
Controllo il costo di nuovi obblighi.
Costruisco un buffer di contanti accessibile.
Guadagno tempo e altre scelte.
Linea di chiusura · Messaggio di un padre: Non giudicare mai una persona per denaro. Costruisci la libertà di scegliere.
Apri la pagina illustrata originale · Leggi la sezione corrispondente