Un padre non insegna a suo figlio semplicemente come guadagnare di più. Gli insegna come mantenere la capacità di scegliere.
Un bilancio mensile illustrativo — NON verificati dati familiari
Un esempio di insegnamento pubblico semplificato, come utilizzato nelle diapositive grafiche originali: € 1.750 reddito netto − €998 alloggio/pagamento debito − €621 altra spesa = €131 lasciato al mese. Le categorie €998 e €621 sono volutamente arrotondate; non sono una classificazione comprovata dei conti scritti a mano. €131 è un residuo di flusso di cassa, non necessariamente un fondo di emergenza esistente.
1 750 €
1 619 €
131 €
Un rateo ipotecario, due diversi effetti economici
175,51 € di interessi, il costo del prestito (26,5 %).486.88 € · Principale — Riduzione del debito (73,5%)
Numeri delle note — contesto aritmetico verificato, incerto
Articolo
Risultato aritmetico
Come leggere
illustrazione mutuo mensile
€175.51 + €486.88 = €662.39
Interesse e principio: chiaro all'interno di questo esempio
Confronto dei pagamenti arrotondati
€662 + €336 = €998
Valori arrotondati, non necessariamente un prestito corrente
Esempio di rimborso di 16 anni
€19,200 + €30,720 = €49,920
Totale nominale, senza inflazioni o rendimenti di investimento
Totale mensile scritto a mano
1,619.25 dichiarato / € 621.75 trascritto
discrepanza di € 2,50; non riconciliata
01Qual è la Matrice Finanziaria?
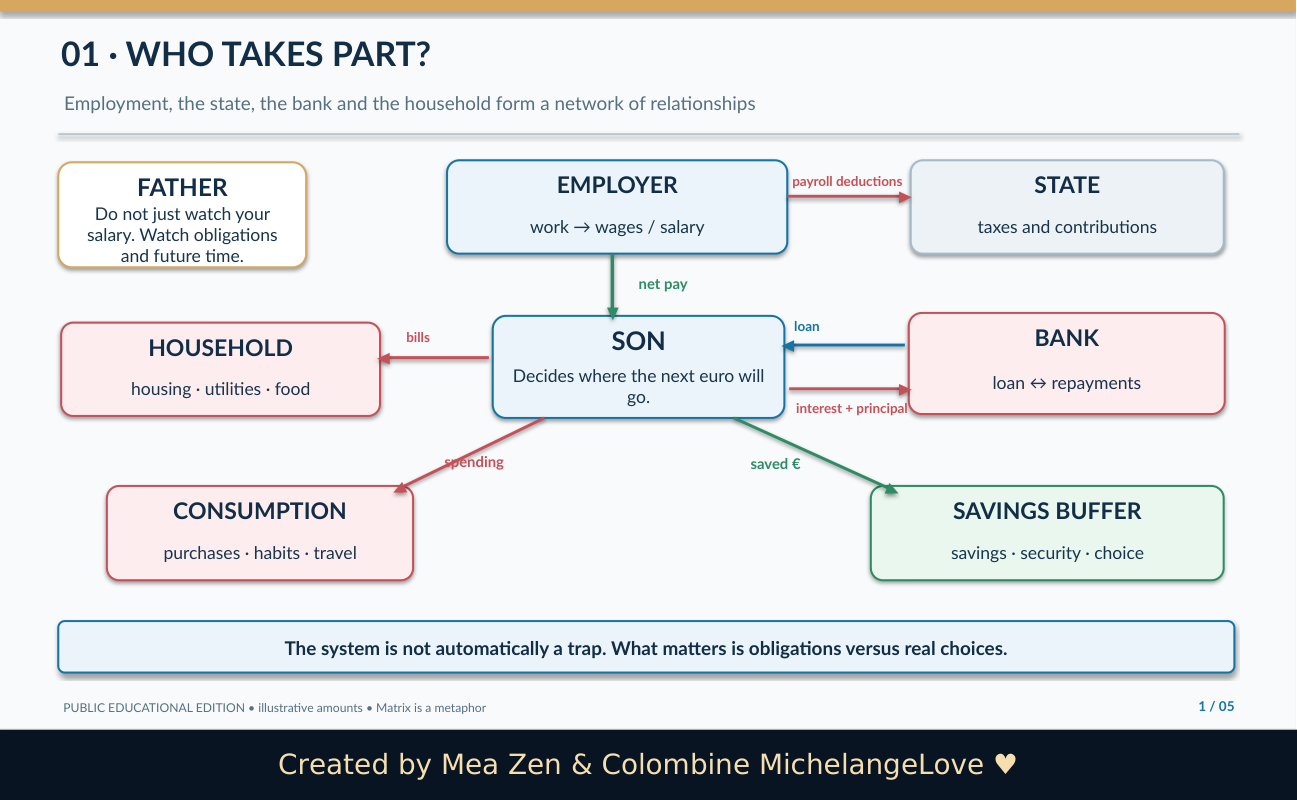
"Matrix" è la nostra metafora per la rete di occupazione, reddito, spese domestiche, banche, debito e consumo. La rete stessa non è intrinsecamente cattiva: rende possibile l'alloggio, i servizi e la cooperazione. La domanda è se gli obblighi che adottiamo ci lasciano abbastanza spazio per decidere come vivere.
Un padre pone a suo figlio una domanda ingannevole: Quanto del vostro futuro tempo avete già promesso di ripagare i pagamenti? Un grande stipendio non è lo stesso della libertà. La libertà richiede anche la liquidità, un margine di sicurezza e la capacità di dire no.
Lo scopo è quello di comprendere incentivi e trade-off piuttosto che incolpare le persone che hanno alloggi costosi, responsabilità familiari o scelte limitate.
02Sette idee che rendono comprensibile il numero
Reddito è denaro ricevuto. Distinguere lo lordo dalla retribuzione netta e guadagni costanti da guadagni imprevedibili. Spese può essere essenziale, contrattualmente commesso o discrezionale; non tutte le spese sono facoltative.
Flusso di cassa è il denaro ricevuto meno pagamenti in contanti effettivi per un periodo. Benefici sono cose che possiedi, compresi i risparmi e la proprietà; passività sei quello che devi. Valore netto equivale a attività meno passività e non è la stessa del saldo del tuo conto bancario.
Liquidità significa denaro che puoi accedere in tempo. Un appartamento potrebbe avere un valore notevole, ma non pagherà una fattura urgente domani. An fondo di emergenza acquista il tempo quando la vita cambia inaspettatamente.
03Un mutuo: l'interesse non è principale
Una illustrazione chiaramente leggibile nelle note mostra €175.51 interessi + €486.88 principal = €662.39 pagamento mensile. Di quel pagamento particolare, circa 26.5% è interesse e 73.5% riduce il debito.
L'interesse è il prezzo del prestito; il rimborso principale riduce il saldo dovuto. Entrambi lasciano il tuo account, ma hanno effetti diversi sul valore netto. Il principale ripagante può costruire l'equità domestica, a patto che il valore della proprietà sia invariato.
La proporzione cambia durante un tipico prestito di ammortamento. Senza l'equilibrio eccezionale, tasso di interesse effettivo, termine e tasse rimanenti, nessuno può calcolare i costi totali di prestito a vita da questa nota da solo.
04Controllo dei calcoli scritti a mano
€662 + €336 = €998 (arrotondato); €175.51 + €486.88 = €662.39; €2,400 + €868 = €3,268. Il loro aritmetico verifica, ma il significato di alcuni importi non è confermato in modo indipendente.
Le note contengono un totale mensile dichiarato di €1,619.25. Sette articoli approssimativamente trascritti — €998.50, €260.50, €267.50, €14.50, €17.42, €54.50 e €8.83 — aggiungere fino a €1,621.75, una differenza di € 2,50. Questo è probabilmente un'ambiguità di lettura o di numero di bozza; non fingere di averlo riconciliato.
In un’altra sezione compaiono, tra l’altro, 621,25 €, 662 €, 1.283,25 € e 2.793,47 €. Senza conoscere il significato di ciascuna cifra non è corretto sommarle come ulteriori obbligazioni.
05Piccoli importi mensili diventano grandi impegni
Più di 16 anni, €100 × 12 × 16 = €19,200 e €160 × 12 × 16 = €30,720. Insieme, l'illustrazione a lungo orizzontal scritta a mano è €49,920.
Ciò non dimostra che i pagamenti sono stati sprecati. Potrebbero aver finanziato l'istruzione, la sanità, l'alloggio o la sicurezza. La lezione è di esaminare lo scopo, il beneficio e il prezzo a lungo termine di ogni decisione ricorrente.
Queste sono somme nominali. L'esercizio esclude intenzionalmente l'inflazione, l'interesse e i rendimenti potenziali di investimento.
06Cinque livelli di libertà finanziaria pratica
Livello 1 — Visibilità: Posso nominare il mio reddito e ogni spesa ricorrente. Livello 2 — Stabilità: Rispondo a pagamenti essenziali senza prestare regolarmente in prestito per loro.
Livello 3 — Resilienza: Ho una riserva di emergenza accessibile. Tre o sei mesi di costi essenziali è un riferimento comune di pianificazione, non una regola universale.
Livello 4 — Flessibilità: Posso cambiare lavoro, rifiutare un'offerta sleale o gestire una riparazione senza crisi immediata. Livello 5 — Autonomia: un pagamento in avvicinamento non detta ogni decisione di vita importante.
07Misurare la propria Matrix
Rapporto di impegno fisso = pagamenti ricorrenti essenziali ÷ reddito netto × 100%. Tasso di risparmio = denaro deliberatamente messo da parte ÷ reddito netto × 100%.
Prenota nei mesi = risparmio di emergenza accessibile ÷ spese mensili essenziali. Rapporto di debito = pagamenti mensili di prestito ÷ reddito netto mensile × 100%. Qui questi sono metriche di apprendimento, non limiti di sottoscrizione di regolamentazione o banca.
Nessuna misura percentuale unica libertà umana: dimensione della famiglia, salute, mercato dell'alloggio, sostegno affidabile e condizioni di lavoro tutta la materia.
08Stesso stipendio, scelte molto diverse
Considera due immaginario persone che ogni ricevono 1.800 euro al mese. La persona A paga 1.650 euro in essenziali e pagamenti in debito, lasciando €150. La persona B paga 1.100 euro, lasciando 700 euro.
La differenza nella stanza mensile di manovra è €550. Questo può cambiare quanto veloce ogni persona costruisce un buffer o se possono lasciare un lavoro dannoso.
Il contrasto non è una classifica morale. La posizione, la disabilità, le esigenze di assistenza all'infanzia, gli obblighi familiari e la fortuna possono spiegare gran parte della differenza.
09Blu pillola, rosso pillola: una metafora utile
Pillola blu: "Il mio stipendio è aumentato, così posso permettermi un altro obbligo." Ma non riesaminare il costo totale o chiedere quello che sto rinunciando.
Pillola rossa: "Lasci che guardi i numeri reali, legga l'accordo e stime i prossimi dieci anni." Io scelgo deliberatamente piuttosto che essere guidato da una rata mensile pubblicizzata.
Il debito può risolvere problemi reali; non è automaticamente una trappola. Un prestito di consumo che porta un beneficio a breve termine può, tuttavia, ridurre le opzioni future. Guardare prospero non è lo stesso di essere finanziariamente sicuro.
10Dieci cose che un padre vuole che suo figlio ricordi
1. Non confondere il reddito con la ricchezza. 2. Prima di tutto, contenga gli obblighi essenziali. 3. Giudicare un prestito per costi totali, non solo il pagamento mensile. 4. Interessi separati dal preside.
5. Piano per la perdita temporanea di reddito. 6. Impegni mensili multipli in anni. 7. Non scambiare il vostro tempo futuro solo per impressionare gli altri.
8. Costruire la capacità di dire no. 9. Non misurare mai il valore di una persona per denaro. 10. Lasciate che i soldi servano le vostre relazioni, valori e libertà.
11Un esercizio pratico per il figlio
Scrivi ogni flusso di reddito e quanto sia affidabile. Dividere tutte le spese in elementi essenziali, contratti e acquisti opzionali. Per ogni debito, registrare il saldo, il tasso, il termine, le tasse, l'assicurazione e le condizioni di rimborso anticipato.
Calcola quanti mesi si potrebbe coprire gli elementi essenziali senza nuovo reddito. Scegliere una carica regolare per riconsiderare. Infine, nominare tre cose che faresti se il prossimo pagamento non fosse premendo su di te.
Fai l'esercizio insieme senza giudizio. Il padre fornisce domande ed esperienze; il figlio rimane l'autore delle proprie scelte.
12L'eredità più importante
La libertà finanziaria non è una somma fissa in una banca. È la capacità pratica di prendere decisioni senza che ogni decisione sia determinata dalla paura del prossimo disegno di legge.
Il regalo più prezioso di un padre potrebbe non essere il denaro. Può essere la capacità di comprendere il debito, il tempo, le priorità e la dignità personale.
I soldi dovrebbero servire la vita. La vita non dovrebbe servire i soldi. Amo, dunque sono. ♥
Un padre non insegna a suo figlio semplicemente come guadagnare di più. Gli insegna come mantenere la capacità di scegliere.
Lezione visiva: attori, frecce e decisioni
Cinque diagrammi modificabili e facili da seguire spiegano da dove proviene il denaro, da dove va, come funzionano i ratei di prestito, perché le spese ricorrenti aggiungono, e che cosa aumenta la libertà di scelta.