Um pai não ensina seu filho simplesmente como ganhar mais. Ele ensina-o a manter a capacidade de escolher.
Um orçamento mensal ilustrativo — dados não verificados da família
Um exemplo simplificado de ensino público, como utilizado nos slides gráficos originais: 1 750 € de rendimento líquido – 998 € de habitação/pagamento de dívida – 621 € de outras despesas = 131 € restantes por mês. As categorias de €998 e €621 são deliberadamente arredondadas; não são uma classificação comprovada das contas manuscritas. 131 € é um saldo de tesouraria, não necessariamente um fundo de emergência existente.
1 750 €
1 619 €
131 €
Uma parcela hipotecária, dois efeitos económicos diferentes
175,51 € de juros, o custo do empréstimo (26,5%).486.88 € · Principal — redução da dívida (73,5%)
Números das notas — aritmética verificada, contexto incerto
Item
Resultado aritmético
Como lê-lo
Ilustração mensal da hipoteca
€175.51 + €486.88 = €662.39
Interesses e principais: claro neste exemplo
Comparação dos pagamentos arredondados
€662 + €336 = €998
Valores arredondados, não necessariamente um empréstimo corrente
16 anos de pagamento recorrente
€19,200 + €30,720 = €49,920
Total nominal, sem inflação ou retornos de investimento
Total mensal escrito à mão
1 619,25 € declarado / 1.621,75 € transcritos
Desfasamento de €2,50; não reconciliado
01O que é a Matriz Financeira?
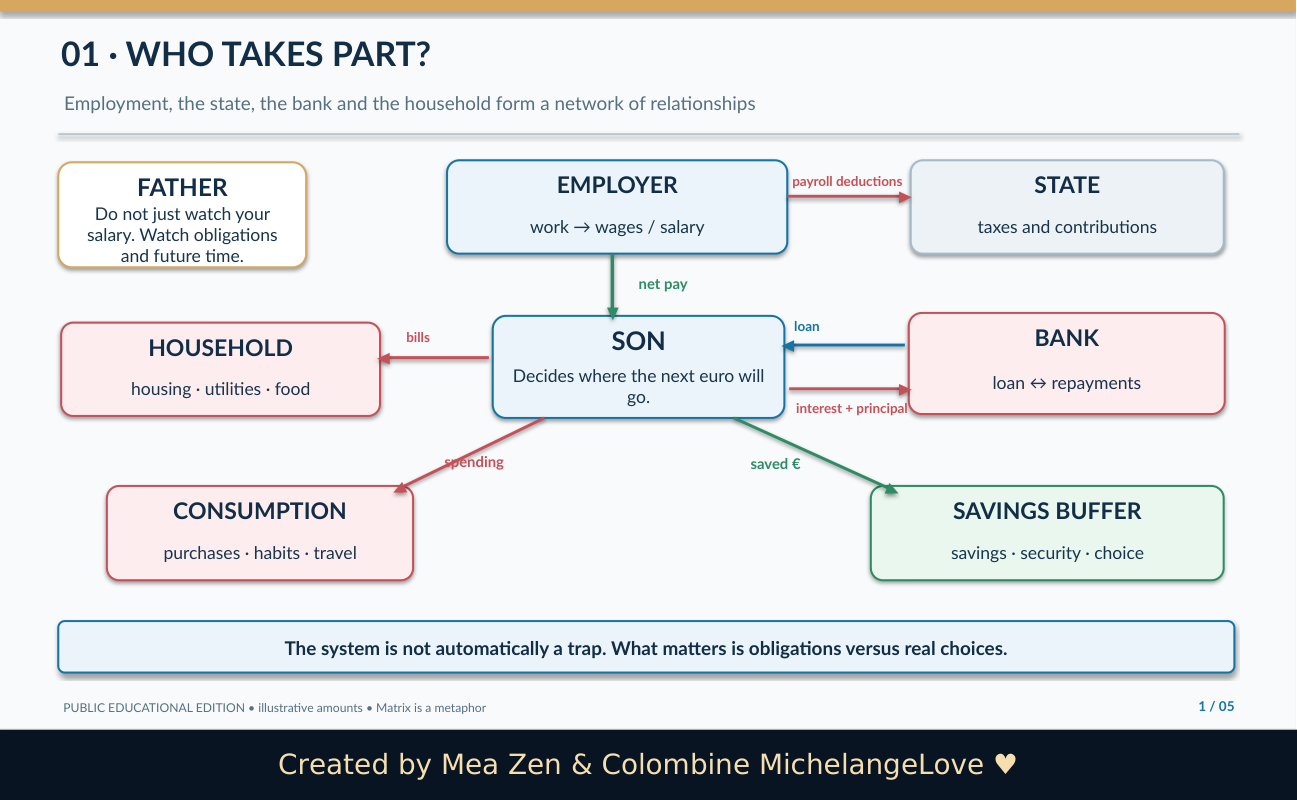
"Matrix" é nossa metáfora para a rede de emprego, renda, despesas domésticas, bancos, dívida e consumo. A própria rede não é inerentemente má: torna possível a habitação, os serviços e a cooperação. A questão é se as obrigações que assumimos nos deixam espaço suficiente para decidir como viver.
Um pai faz ao seu filho uma pergunta enganosamente simples: Quanto do seu futuro tempo você já prometeu para pagamentos recorrentes? Um grande salário não é o mesmo que a liberdade. A liberdade também requer liquidez, uma margem de segurança e a capacidade de dizer não.
O objectivo é compreender os incentivos e os trade-offs em vez de culpar as pessoas que têm habitação cara, responsabilidades familiares ou escolhas limitadas.
02Sete ideias que tornam os números compreensíveis
Receitas é o dinheiro recebido. Distinguir bruto do salário líquido, e ganhos constantes de ganhos imprevisíveis. Despesas pode ser essencial, contratualmente comprometido ou discricionário; nem todas as despesas são opcionais.
Cash flow é o dinheiro recebido menos pagamentos em numerário reais durante um período. Activo são coisas que você possui, incluindo poupança e propriedade; passivos são o que deves. Valor líquido é igual a ativos menos passivos e não é o mesmo que seu saldo de conta bancária.
Liquididade significa dinheiro que você pode acessar a tempo. Um apartamento pode ter um valor considerável, mas não pagará uma conta urgente amanhã. An Fundo de emergência ganha tempo quando a vida muda inesperadamente.
03Uma hipoteca: juros não é principal
Uma ilustração claramente legível nas notas mostra 175,51 € juros + 486,88 € de capital = 662,39 € de pagamento mensal. Deste pagamento em particular, aproximadamente 26.5% é juros e 73.5% reduz a dívida.
Os juros são o preço do empréstimo; o reembolso principal reduz o saldo devido. Ambos saem da sua conta, mas têm efeitos diferentes sobre o património líquido. Repaying principal pode construir o patrimônio doméstico, assumindo que o valor da propriedade está inalterado.
A proporção varia ao longo de um empréstimo amortizado típico. Sem o saldo, a taxa de juro efectiva, o prazo e as taxas remanescentes, ninguém pode calcular os custos totais de empréstimos ao longo da vida a partir desta nota.
04Verificando os cálculos escritos à mão
€662 + €336 = €998 (redondos); €175.51 + €486.88 = €662.39; €2,400 + €868 = €3,268. Sua aritmética verifica, mas o significado de alguns montantes não é independentemente confirmado.
As notas contêm um total mensal de €1,619.25. Sete artigos, aproximadamente transcritos — €998,50, €260,50, €267,50, €14,50, €17,42, €54,50 e €8,83 — somam €1,621.75, uma diferença de 2,50 €. Esta é provavelmente uma leitura ou ambiguidade de número de rascunho; não finja ter reconciliado com ela.
Em outra seção aparecem, entre outros valores, 621,25 €, 662 €, 1.283,25 € e 2.793,47 €. Sem saber o que cada um representa, não se pode somá-los como obrigações adicionais.
05Pequenos montantes mensais tornam-se grandes autorizações
Mais de 16 anos, €100 × 12 × 16 = €19,200 e €160 × 12 × 16 = €30,720. Em conjunto, a ilustração escrita à mão de longo horizonte é €49,920.
Isto não prova que os pagamentos tenham sido desperdiçados. Poderiam ter financiado educação, cuidados de saúde, habitação ou segurança. A lição é examinar a finalidade, o benefício e o preço a longo prazo de cada decisão recorrente.
São montantes nominais. O exercício exclui intencionalmente a inflação, juros e retornos de investimentos potenciais.
06Cinco níveis de liberdade financeira prática
Nível 1 — Visibilidade: Eu posso nomear o meu rendimento e cada despesa recorrente. Nível 2 — Estabilidade: Recebo pagamentos essenciais sem lhes pedir empréstimos regularmente.
Nível 3 — Resistência: Tenho uma reserva de emergência acessível. Três a seis meses de custos essenciais são uma referência comum de planeamento, não uma regra universal.
Nível 4 — Flexibilidade: Posso mudar de emprego, recusar uma oferta injusta ou tratar de uma reparação sem crise imediata. Nível 5 — Autonomia: um pagamento próximo não dita qualquer decisão importante de vida.
07Meça sua própria Matriz
Rácio de autorização fixa = pagamentos recorrentes essenciais □ rendimento líquido × 100%. Taxa de poupança = dinheiro deliberadamente colocado de lado □ rendimento líquido × 100%.
Reserva em meses = poupanças de emergência acessíveis; despesas mensais essenciais. Rácio dívida-pagamento = pagamentos mensais de empréstimos □ rendimento líquido mensal × 100%. Aqui estão as métricas de aprendizagem, não limites regulatórios ou de subscrição bancária.
Nenhuma percentagem mede a liberdade humana: dimensão do agregado familiar, saúde, mercado de habitação, apoio fiável e condições de emprego.
08Mesmo salário, escolhas muito diferentes
Considere dois fictício pessoas que recebem 1.800 € líquidos por mês. A pessoa A paga 1.650 euros em pagamentos essenciais e de dívida, deixando 150 euros. A pessoa B paga €1,100, deixando €700.
A diferença na margem de manobra mensal é €550. Isso pode mudar a rapidez com que cada pessoa constrói um buffer ou se pode deixar um trabalho prejudicial.
O contraste não é uma classificação moral. Localização, deficiência, necessidades de acolhimento de crianças, obrigações domésticas e sorte podem explicar grande parte da diferença.
09Comprimido azul, comprimido vermelho: uma metáfora útil
Comprimido azul: "O meu salário aumentou, para que eu possa pagar outra obrigação." Mas eu não reviso o custo total ou pergunto do que estou desistindo.
Comprimido vermelho: "Deixe-me olhar para os números reais, ler o acordo e estimar os próximos dez anos." Eu escolho deliberadamente em vez de ser conduzido por uma prestação mensal anunciada.
A dívida pode resolver problemas reais; não é automaticamente uma armadilha. Um empréstimo ao consumidor que traga um benefício a curto prazo pode, no entanto, reduzir as opções futuras. Parecer próspero não é o mesmo que ser financeiramente seguro.
10Dez coisas que um pai quer que o filho se lembre.
1. Não confunda renda com riqueza. 2. Conte primeiro as obrigações essenciais. 3. Julgue um empréstimo por custos totais, não apenas o pagamento mensal. 4. Interesse separado do principal.
5. Plano para perda temporária de renda. 6. Multiplique as autorizações mensais em anos. 7. Não troque seu tempo futuro apenas para impressionar os outros.
8. Construir a capacidade de dizer não. 9. Nunca medir o valor de uma pessoa por dinheiro. 10. Deixe o dinheiro servir seus relacionamentos, valores e liberdade.
11Um exercício prático para o filho
Anote cada fluxo de renda e quão confiável é. Dividir todos os gastos em coisas essenciais, contratos e compras opcionais. Para cada dívida, registe o saldo, taxa, prazo, taxas, seguro e condições de reembolso antecipado.
Calcule quantos meses você poderia cobrir o essencial sem nova renda. Escolha uma carga regular para reconsiderar. Por fim, diga três coisas que faria se o próximo pagamento não o pressionasse.
Faça o exercício juntos sem julgamento. O pai fornece perguntas e experiências; o filho continua a ser o autor de suas próprias escolhas.
12A herança mais importante
A liberdade financeira não é uma soma fixa num banco. É a capacidade prática de tomar decisões sem que cada decisão seja determinada pelo medo do próximo projeto de lei.
O presente mais valioso de um pai pode não ser dinheiro. Pode ser a capacidade de entender a dívida, o tempo, as prioridades e a dignidade pessoal.
O dinheiro deve servir à vida. A vida não deve servir dinheiro. Amo, logo existo. ♥
Um pai não ensina seu filho simplesmente como ganhar mais. Ele ensina-o a manter a capacidade de escolher.
Lição visual: atores, setas e decisões
Cinco diagramas editáveis, fáceis de seguir, explicam de onde vem o dinheiro, onde vai, como funcionam as prestações de empréstimos, porque as despesas recorrentes somam-se, e o que aumenta a liberdade de escolha.