FINANČNÝ MATRIX
OTEC A SYN
Peniaze, príjmy, výdavky a cena osobnej slobody
Otec neučí syna iba to, ako zarobiť viac. Učí ho zachovať si možnosť voľby.
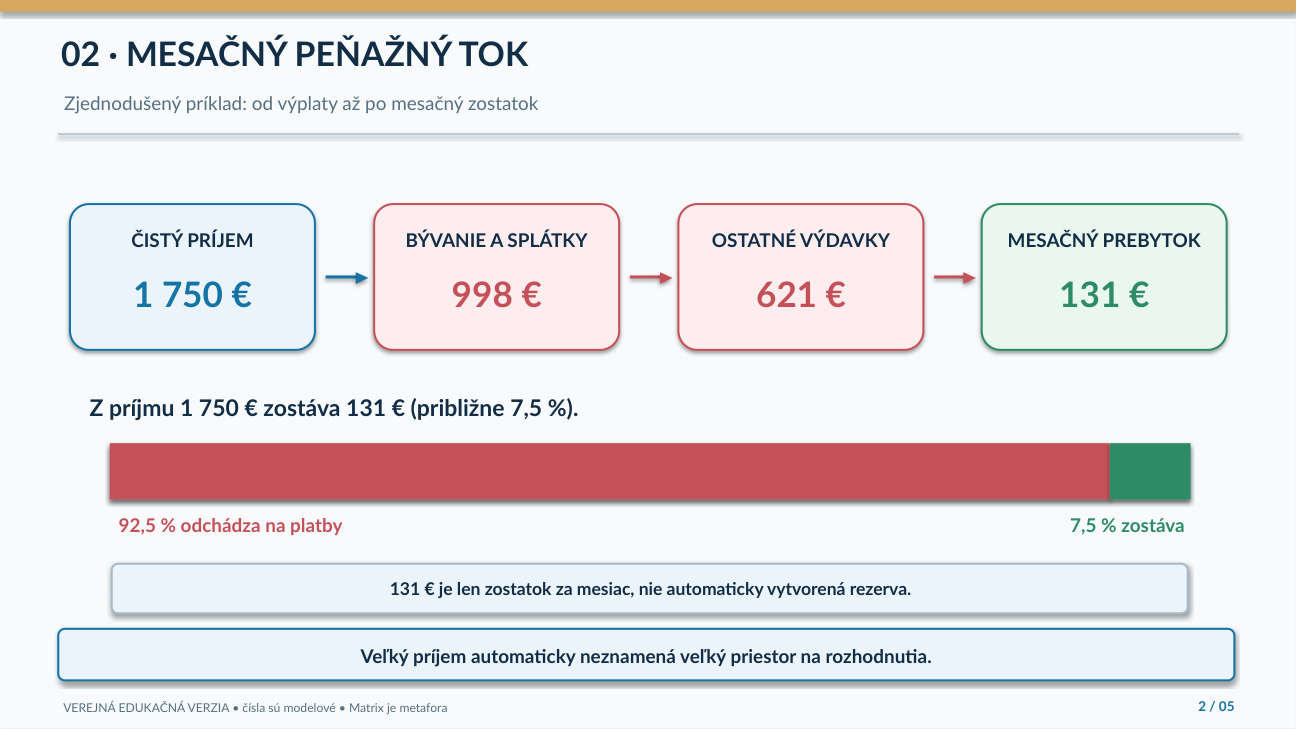
Ilustračný mesačný rozpočet — NIE overené údaje rodiny
Zjednodušený verejný výučbový príklad z pôvodných obrázkov: 1 750 € čistý príjem − 998 € bývanie a splácanie dlhov − 621 € ostatné výdavky = 131 € mesačne. Položky 998 € a 621 € sú zámerne zaokrúhlené; nepredstavujú potvrdené rozdelenie súkromných účtov. Zvyšných 131 € je mesačný prebytok toku peňazí, nie nevyhnutne už vytvorená rezerva.
Jedna splátka hypotéky, dva rôzne finančné účinky
Čísla z rukopisu — overená matematika, neisté súvislosti
| Položka | Matematický výsledok | Ako ho interpretovať |
|---|---|---|
| Model jednej splátky hypotéky | 175,51 € + 486,88 € = 662,39 € | Úrok a istina sú zrejmé v tomto modeli |
| Zaokrúhlené porovnanie platieb | 662 € + 336 € = 998 € | Nemusí ísť o jediný aktuálny úver |
| Pravidelné platby počas 16 rokov | 19 200 € + 30 720 € = 49 920 € | Nominálne, bez inflácie a investičných výnosov |
| Mesačný súčet z rukopisu | 1 619,25 € zapísané / 1 621,75 € prečítané | Rozdiel 2,50 € nie je objasnený |
01Čo je finančný Matrix?
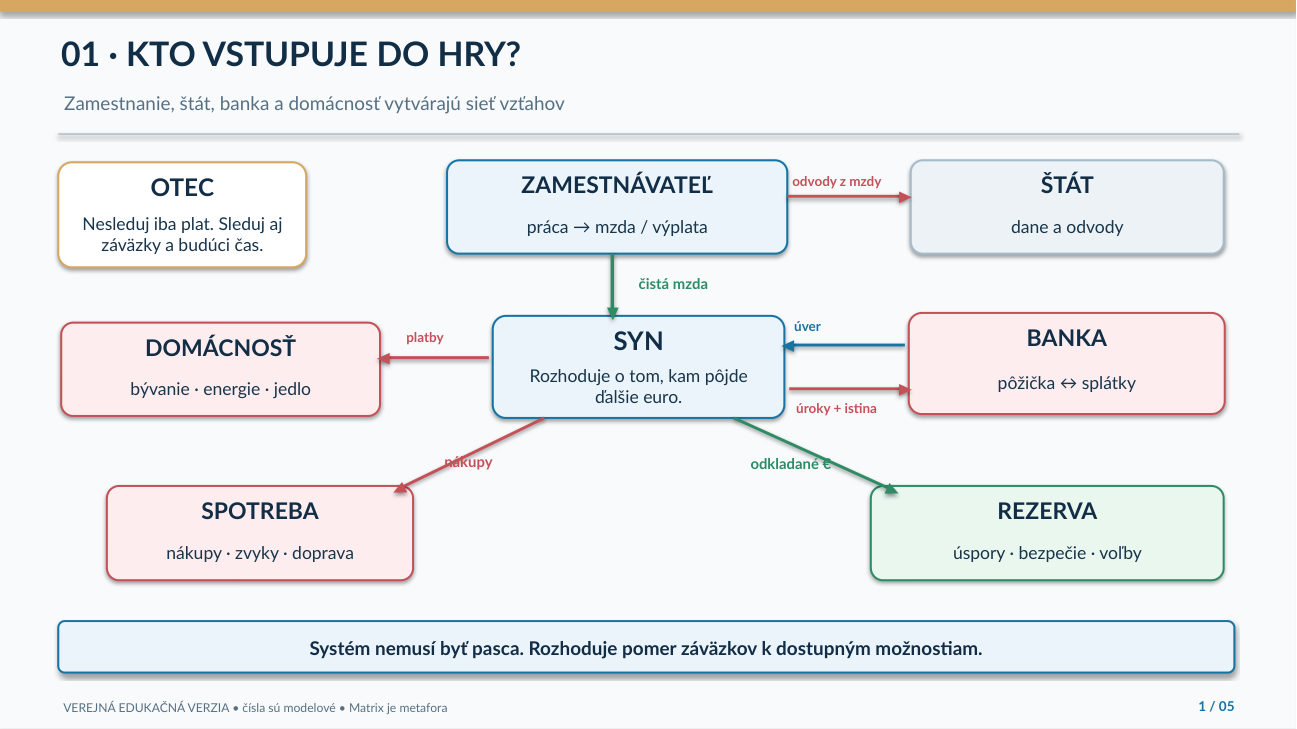
„Matrix“ je naša metafora siete zamestnania, príjmov, výdavkov domácnosti, bánk, úverov a spotreby. Táto sieť sama osebe nie je zlá: umožňuje bývanie, služby a spoluprácu. Otázka je, či nám prijaté záväzky nechávajú dosť priestoru na rozhodnutia o vlastnom živote.
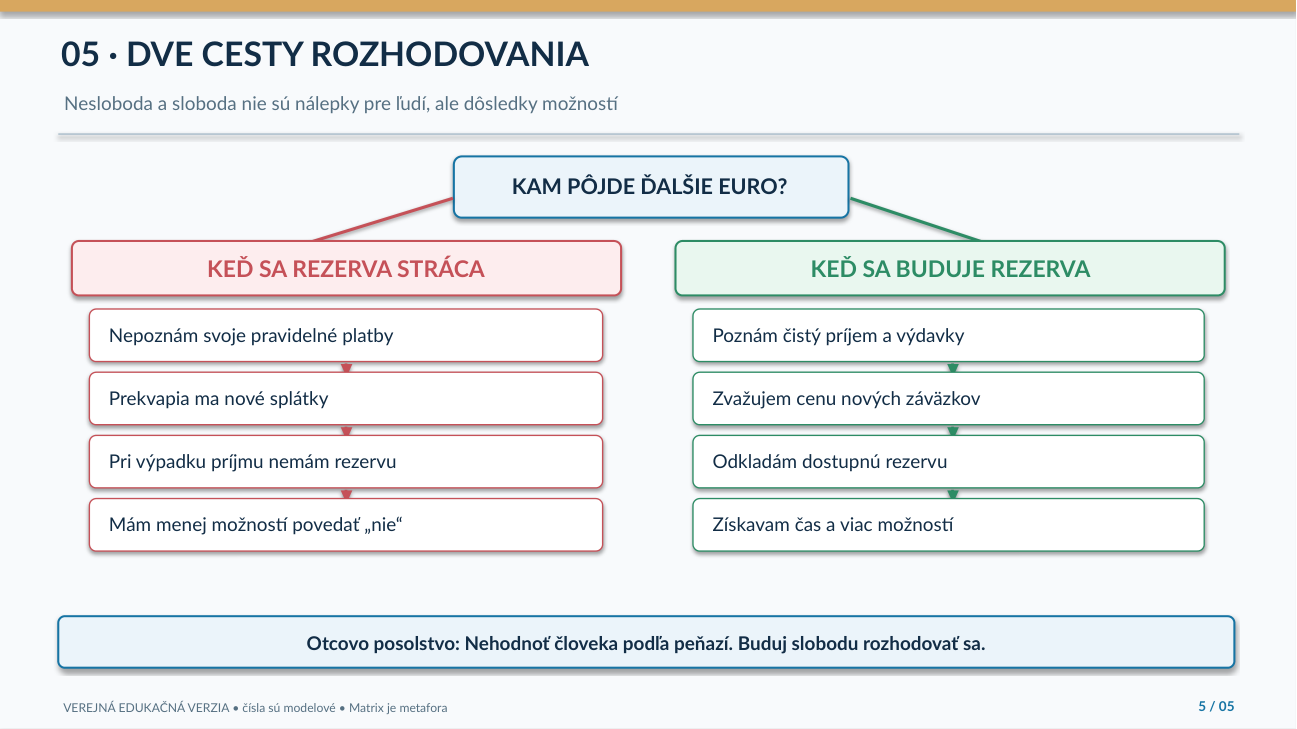
Otec sa syna pýta zdanlivo jednoducho: Koľko svojho budúceho času si už sľúbil pravidelným platbám? Vysoký plat nie je automaticky sloboda. Dôležitá je aj dostupná hotovosť, bezpečnostný vankúš a schopnosť povedať nie.
Cieľom lekcie je pochopiť vzťahy a kompromisy, nie obviňovať ľudí s drahým bývaním, rodinnými povinnosťami alebo obmedzenými možnosťami.
02Sedem pojmov, vďaka ktorým čísla dávajú zmysel
Príjem sú peniaze, ktoré dostávame. Rozlišuj hrubú a čistú mzdu aj stabilné a neisté príjmy. Výdavky môžu byť nevyhnutné, zmluvne viazané alebo dobrovoľné; nie všetky sa dajú znížiť.
Peňažný tok (cash flow) sú prijaté peniaze mínus skutočné platby za obdobie. Aktíva sú veci, ktoré vlastníš, napríklad úspory a nehnuteľnosti; záväzky sú tvoje dlhy. Čistý majetok sa rovná aktívam mínus záväzkom a nie je totožný so zostatkom na účte.
Likvidita znamená, že sa k peniazom dostaneš včas. Byt môže mať veľkú hodnotu, ale zajtra nezaplatí nečakanú faktúru. Núdzová rezerva ti pri zmenách v živote kupuje čas.
03Hypotéka: úrok nie je istina
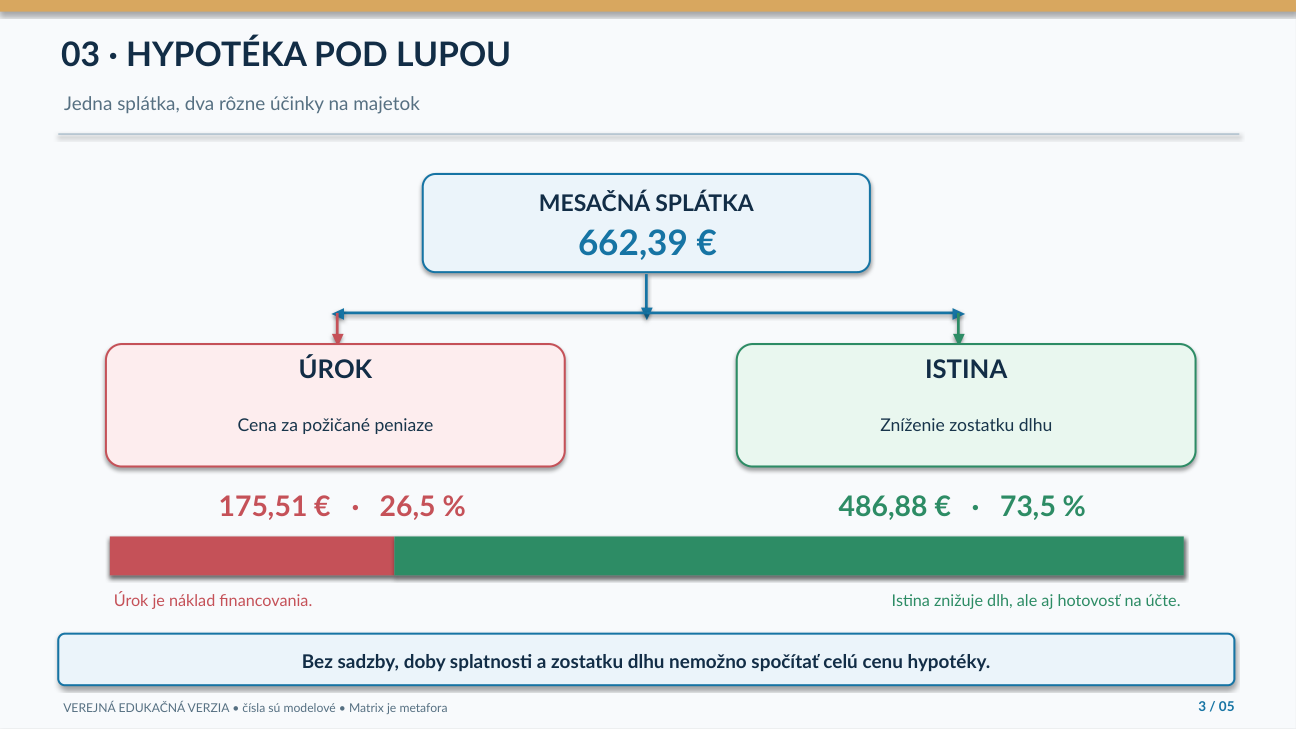
Jeden dobre čitateľný príklad v poznámkach ukazuje: 175,51 € úrok + 486,88 € istina = 662,39 € mesačná splátka. Z tejto konkrétnej splátky približne 26,5 % tvorí úrok a 73,5 % znižuje dlh.
Úrok je cena požičaných peňazí; splácanie istiny znižuje zostatok dlhu. Obe časti odchádzajú z účtu, no na čistý majetok pôsobia odlišne. Pri nezmenenej hodnote bytu splácanie istiny zvyšuje vlastný podiel na nehnuteľnosti.
V bežnom amortizovanom úvere sa pomer mení. Bez zostatku dlhu, skutočnej sadzby, zostávajúcej splatnosti a poplatkov nemožno zo zápisu vyčísliť celkové náklady úveru.
04Kontrola rukopisných výpočtov
662 € + 336 € = 998 € (zaokrúhlene); 175,51 € + 486,88 € = 662,39 €; 2 400 € + 868 € = 3 268 €. Aritmetika sedí, ale význam niektorých hodnôt nie je nezávisle potvrdený.
V rukopise je zapísaný mesačný súčet 1 619,25 €. Sedem približne prečítaných položiek — 998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € a 8,83 € — dáva spolu 1 621,75 €. Rozdiel je 2,50 €. Môže ísť o nepresný prepis alebo priebežnú úpravu čísla; rozdiel nie je vysvetlený.
Ďalšie hodnoty 621,25 €, 662 €, 1 283,25 € a 2 793,47 € sa vyskytujú v inej časti poznámok, ale bez označenia ich významu sa nesmú automaticky sčítať ako samostatné dlhy.
05Malé mesačné platby sa zmenia na veľké záväzky
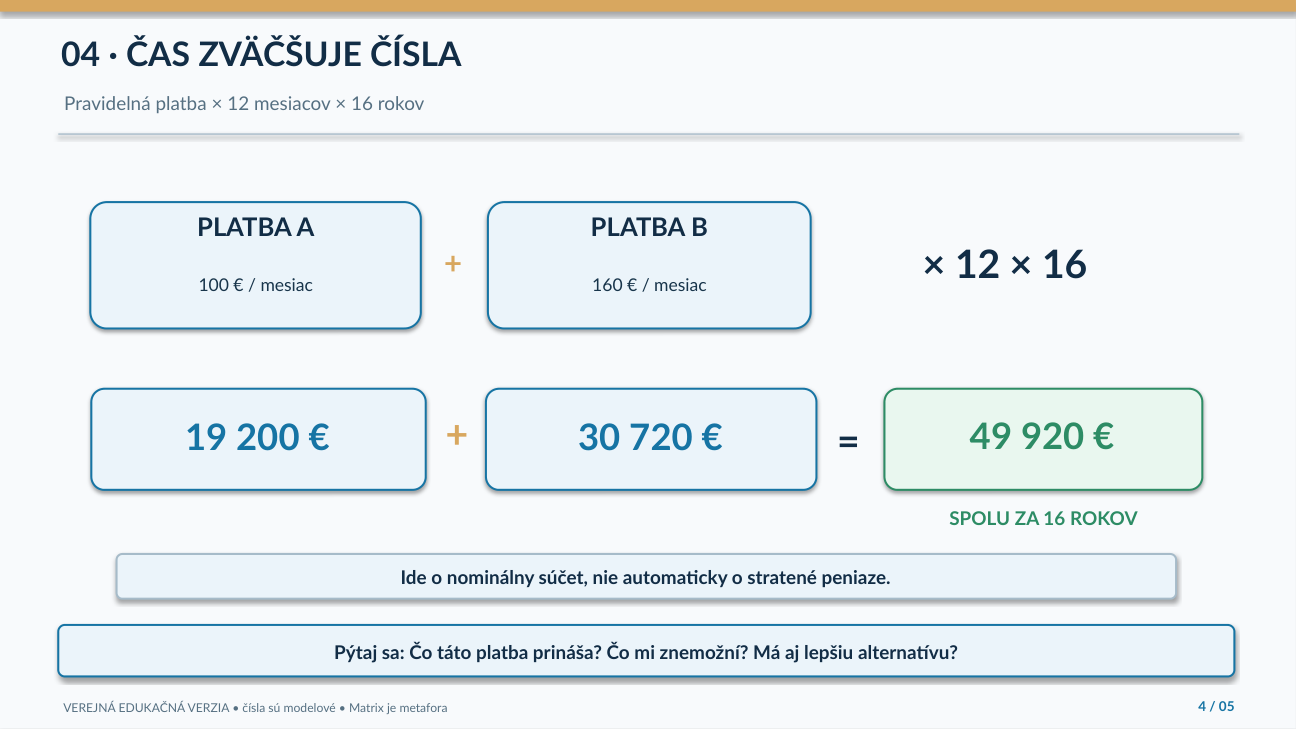
Za 16 rokov predstavuje 100 € × 12 × 16 = 19 200 € a 160 € × 12 × 16 = 30 720 €. Ich celková nominálna suma v rukopisnom príklade je 49 920 €.
To ešte neznamená, že tieto platby boli zbytočné. Mohli pokrývať štúdium, zdravotnú starostlivosť, bývanie či istotu. Skúmať treba účel, úžitok a dlhodobú cenu pravidelného rozhodnutia.
Výpočty sú nominálne: nezohľadňujú infláciu, úroky ani možný investičný výnos.
06Päť úrovní praktickej finančnej slobody
Úroveň 1 — Prehľad: viem pomenovať každý príjem aj pravidelný výdavok. Úroveň 2 — Stabilita: hradím nevyhnutné platby bez pravidelného požičiavania na ich pokrytie.
Úroveň 3 — Odolnosť: mám dostupnú núdzovú rezervu. Tri až šesť mesiacov nevyhnutných nákladov je častý orientačný cieľ, nie univerzálna povinnosť.
Úroveň 4 — Flexibilita: viem zmeniť prácu, odmietnuť nevýhodnú ponuku alebo opraviť auto bez okamžitej krízy. Úroveň 5 — Autonómia: blížiaca sa splátka nediktuje každé moje veľké životné rozhodnutie.
07Ako merať vlastný Matrix?
Podiel fixných záväzkov = nevyhnutné pravidelné platby ÷ čistý príjem × 100 %. Miera úspor = peniaze vedome odložené bokom ÷ čistý príjem × 100 %.
Rezerva v mesiacoch = dostupné núdzové úspory ÷ nevyhnutné mesačné výdavky. Podiel splátok = mesačné splátky úverov ÷ čistý mesačný príjem × 100 %. Ide o vzdelávacie ukazovatele, nie o konkrétne bankové limity.
Žiadne jedno percento nemeria ľudskú slobodu: dôležité sú aj zdravie, veľkosť domácnosti, dostupnosť bývania, pomoc blízkych a pracovné podmienky.
08Rovnaký plat, veľmi odlišné možnosti
Predstavme si dve fiktívne osoby, každú s čistým mesačným príjmom 1 800 €. Osoba A minie 1 650 € na nevyhnutné potreby a splátky, takže jej zostane 150 €. Osoba B minie 1 100 € a zostane jej 700 €.
Rozdiel vo voľnom mesačnom priestore je 550 €. Môže rozhodovať o rýchlosti vytvorenia rezervy aj o možnosti odísť z nevhodnej práce.
Nie je to morálne hodnotenie. Bývanie, zdravotné okolnosti, deti, rodinné povinnosti aj šťastie môžu vysvetliť veľkú časť rozdielu.
09Modrá a červená pilulka: užitočná metafora
Modrá pilulka: „Zvýšili mi plat, takže si môžem dovoliť ďalšiu splátku.“ Nezistím však úplné náklady ani to, čoho sa vzdám.
Červená pilulka: „Pozriem si reálne čísla, prečítam zmluvu a spočítam najbližších desať rokov.“ Rozhodujem sa vedome, nie podľa reklamovanej mesačnej splátky.
Dlh môže riešiť skutočné potreby; nie je automaticky pascou. Spotrebný úver s okamžitým úžitkom však môže znižovať možnosti v budúcnosti. Vyzerajúci blahobyt nie je to isté ako finančné bezpečie.
10Desať vecí, ktoré chce otec odovzdať synovi
1. Nezamieňaj príjem s bohatstvom. 2. Najprv spočítaj nevyhnutné záväzky. 3. Úver posudzuj podľa celkovej ceny, nie iba splátky. 4. Rozlišuj úrok od istiny.
5. Maj plán pre výpadok príjmu. 6. Násob mesačné záväzky na celé roky. 7. Nevymieňaj budúci čas len za obdiv okolia.
8. Buduj si schopnosť povedať nie. 9. Nehodnoť človeka podľa peňazí. 10. Dovoľ peniazom slúžiť vzťahom, hodnotám a slobode.
11Praktické cvičenie pre syna
Spíš všetky druhy príjmov a ich spoľahlivosť. Rozdeľ výdavky na nevyhnutné, zmluvné a voliteľné. Pri každom úvere si zisti zostatok, úrok, splatnosť, poplatky, poistenie a podmienky predčasného splatenia.
Vypočítaj, koľko mesiacov by si vedel hradiť nevyhnutné potreby bez nového príjmu. Vyber jednu pravidelnú platbu, ktorej prínos prehodnotíš. Napokon pomenuj tri veci, ktoré by si robil, keby ťa netlačila najbližšia splátka.
Cvičenie robte spolu, bez posudzovania. Otec ponúka otázky a skúsenosť; syn zostáva autorom vlastných rozhodnutí.
12Najdôležitejšie dedičstvo
Finančná sloboda nie je pevná suma na účte. Je to praktická schopnosť rozhodovať sa bez toho, aby každé rozhodnutie určoval strach z nasledujúcej faktúry.
Najcennejším darom otca nemusí byť hotovosť. Môže ním byť schopnosť rozumieť dlhu, času, prioritám a ľudskej dôstojnosti.
Peniaze majú slúžiť životu. Život nemá slúžiť peniazom. I LOVE, THEREFORE I AM.
Obrazová lekcia: aktéri, šípky a rozhodnutia
Päť editovateľných diagramov ukazuje, odkiaľ prichádzajú peniaze, kam odchádzajú, ako funguje splátka úveru, ako sa sčítavajú pravidelné platby a čo zvyšuje slobodu rozhodovania.
Obrazová lekcia na piatich snímkach
Pozrieť jednotlivé diagramy