FINANSOWY MATRIX
OJCIEC I SYN
Pieniądze, dochody, wydatki i cena osobistej wolności
Ojciec nie uczy syna wyłącznie, jak zarabiać więcej. Uczy go, jak zachować możliwość wyboru.
Przykładowy budżet miesięczny — NIE zweryfikowane dane rodziny
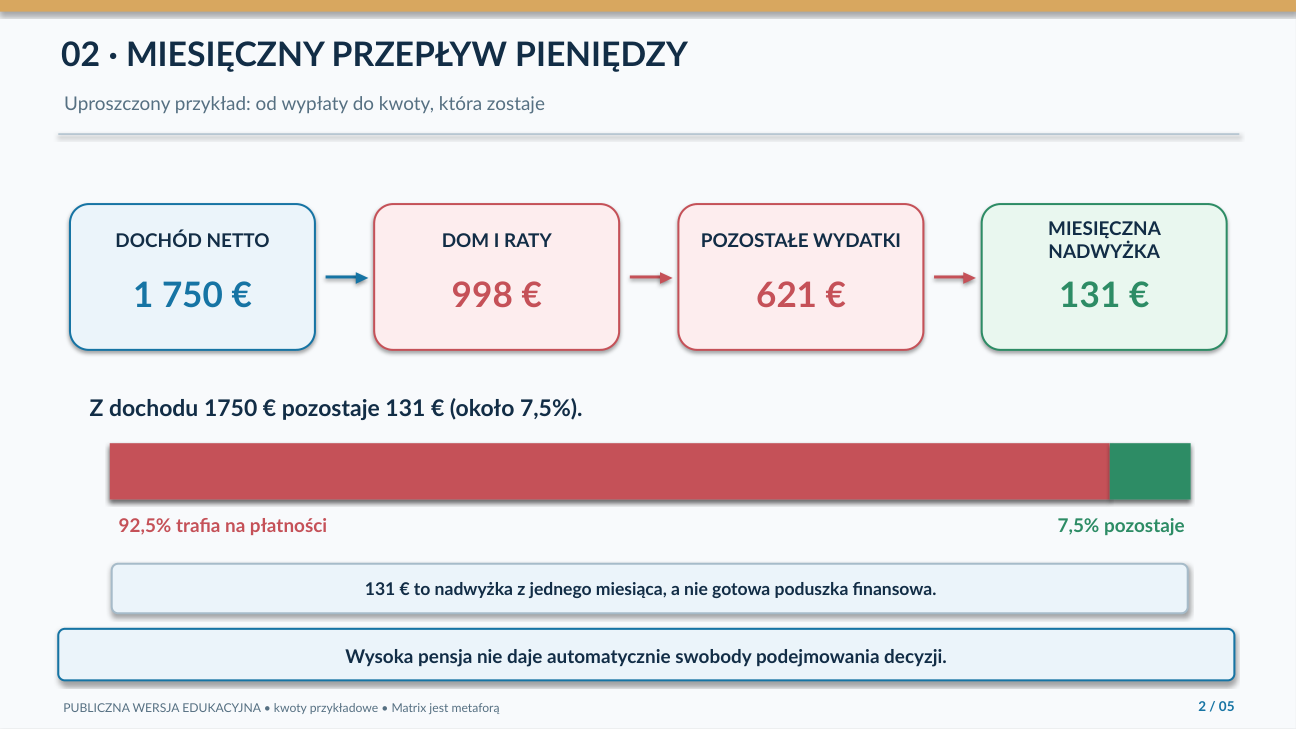
Uproszczony, publiczny przykład edukacyjny z pierwotnych plansz: 1750 € dochodu netto − 998 € na mieszkanie i spłatę długu − 621 € pozostałych wydatków = 131 € miesięcznie. Kategorie 998 € i 621 € są celowo zaokrąglone; nie są potwierdzonym podziałem prywatnych rachunków. Pozostałe 131 € to nadwyżka przepływów, a niekoniecznie już istniejąca poduszka finansowa.
Jedna rata kredytu, dwa różne skutki finansowe
Liczby z notatek — poprawne działania, niepewny kontekst
| Pozycja | Wynik działania | Jak to interpretować |
|---|---|---|
| Przykładowa rata kredytu | 175,51 € + 486,88 € = 662,39 € | Odsetki i kapitał: jasne w tym przykładzie |
| Porównanie kwot zaokrąglonych | 662 € + 336 € = 998 € | Nie musi dotyczyć jednego bieżącego kredytu |
| Płatności przez 16 lat | 19 200 € + 30 720 € = 49 920 € | Suma nominalna, bez inflacji i zwrotów z inwestycji |
| Miesięczna suma w notatkach | 1619,25 € / odczyt 1621,75 € | Różnica 2,50 € — nierozstrzygnięta |
01Czym jest finansowy Matrix?
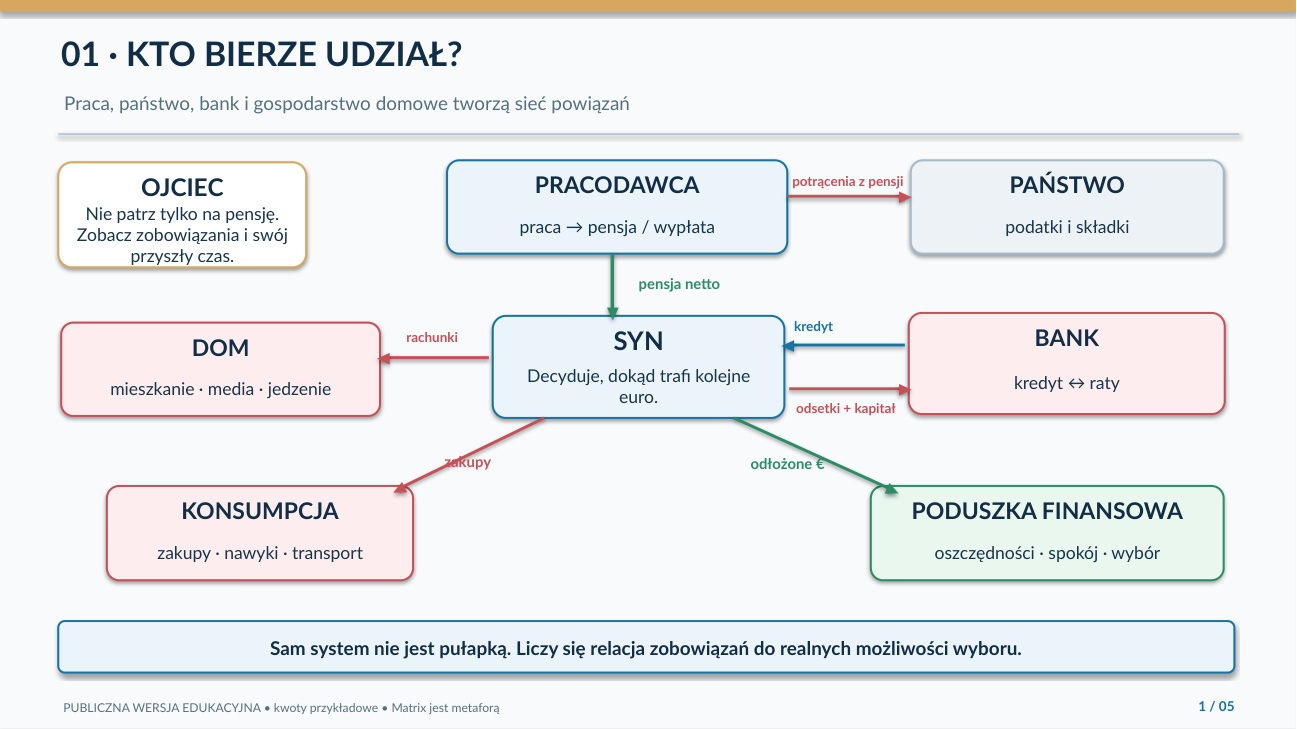
„Matrix” jest tutaj metaforą sieci pracy, dochodów, kosztów utrzymania, banków, kredytów i konsumpcji. Sama ta sieć nie jest zła: umożliwia mieszkanie, korzystanie z usług i współpracę. Pytanie brzmi, czy podjęte zobowiązania pozostawiają nam wystarczająco dużo możliwości decydowania o własnym życiu.
Ojciec zadaje synowi z pozoru proste pytanie: Jak dużą część swojego przyszłego czasu obiecałeś już regularnym płatnościom? Wysoka pensja nie oznacza automatycznie wolności. Potrzebna jest także płynność finansowa, margines bezpieczeństwa i umiejętność powiedzenia „nie”.
Celem tej lekcji jest zrozumienie zależności i konsekwencji wyborów, a nie obwinianie osób mających wysokie koszty mieszkania, obowiązki rodzinne czy ograniczone możliwości.
02Siedem pojęć, dzięki którym wszystko staje się jasne
Dochód to otrzymywane pieniądze. Odróżniaj kwoty brutto i netto oraz dochody regularne od nieregularnych. Wydatki mogą być niezbędne, wynikające z umów albo uznaniowe; nie każdy koszt można po prostu ograniczyć.
Przepływy pieniężne (cash flow) to wpływy pomniejszone o faktyczne wypływy w danym okresie. Aktywa to posiadane zasoby, np. oszczędności i nieruchomości; zobowiązania to długi i należności wobec innych. Majątek netto = aktywa − zobowiązania, a nie saldo rachunku.
Płynność oznacza dostępność środków we właściwym momencie. Mieszkanie może mieć dużą wartość, ale nie opłaci pilnego rachunku następnego dnia. Poduszka finansowa daje czas na reakcję na nieprzewidziane zdarzenia.
03Kredyt hipoteczny: odsetki to nie kapitał
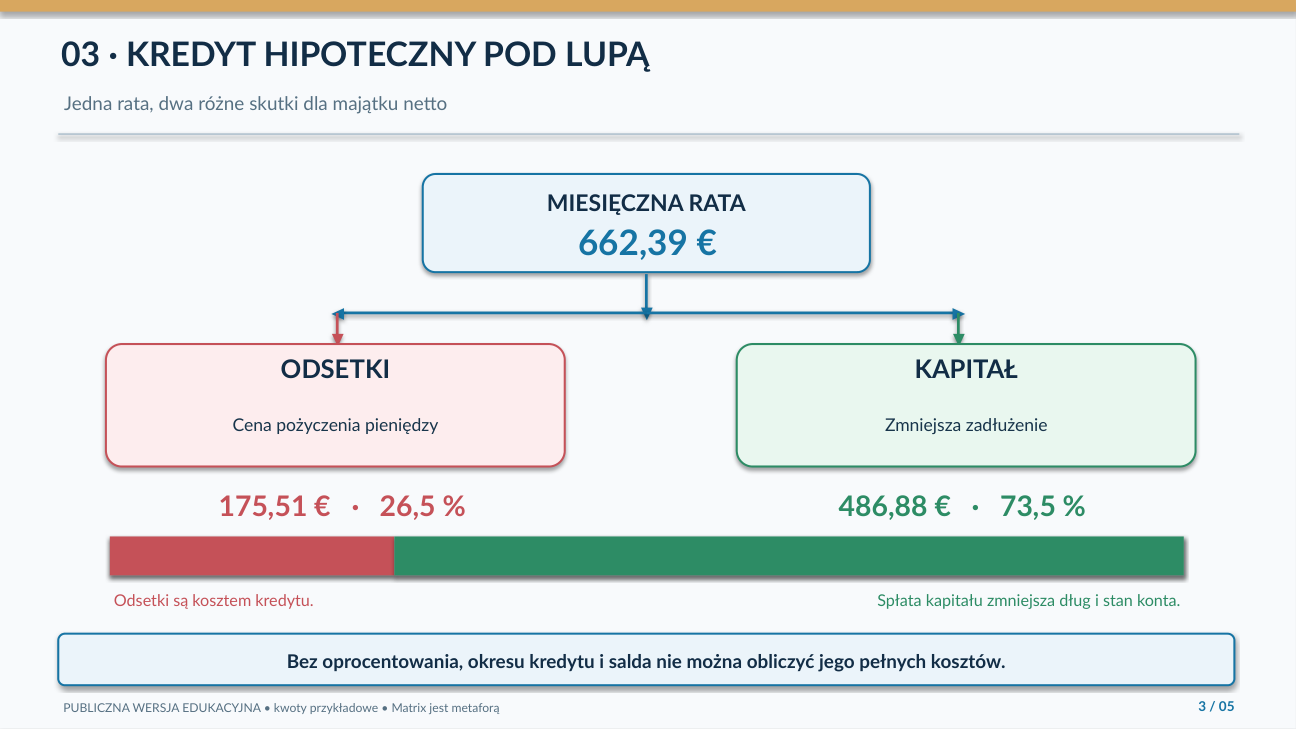
Jeden czytelny przykład w notatkach pokazuje: 175,51 € odsetek + 486,88 € spłaty kapitału = 662,39 € miesięcznej raty. W tej konkretnej racie około 26,5% stanowią odsetki, a 73,5% zmniejsza zadłużenie.
Odsetki są ceną pożyczenia pieniędzy, a spłata kapitału obniża pozostały dług. Obie części raty zmniejszają stan konta, ale mają inny wpływ na majątek netto. Spłata kapitału może zwiększać udział własny w nieruchomości, jeśli jej wartość pozostaje bez zmian.
W typowym kredycie amortyzowanym proporcje zmieniają się z czasem. Bez salda kredytu, oprocentowania, pozostałego okresu i opłat nie da się z samych notatek policzyć całkowitego kosztu finansowania.
04Sprawdzenie rachunków z odręcznych notatek
662 € + 336 € = 998 € (wartości zaokrąglone); 175,51 € + 486,88 € = 662,39 €; 2400 € + 868 € = 3268 €. Działania są poprawne, lecz znaczenie części kwot nie zostało niezależnie potwierdzone.
W notatkach zapisano miesięczną sumę 1619,25 €. Siedem odczytanych w przybliżeniu pozycji — 998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € i 8,83 € — daje 1621,75 €, czyli różnicę 2,50 €. Może ona wynikać z niejednoznacznego odczytu albo zmiany jednej z kwot; nie należy udawać, że rozbieżność została wyjaśniona.
Inne kwoty, m.in. 621,25 €, 662 €, 1283,25 € i 2793,47 €, występują w osobnej części, ale bez znajomości ich znaczenia nie można traktować ich jako wydatków do automatycznego zsumowania.
05Małe płatności, wielkie zobowiązania w czasie
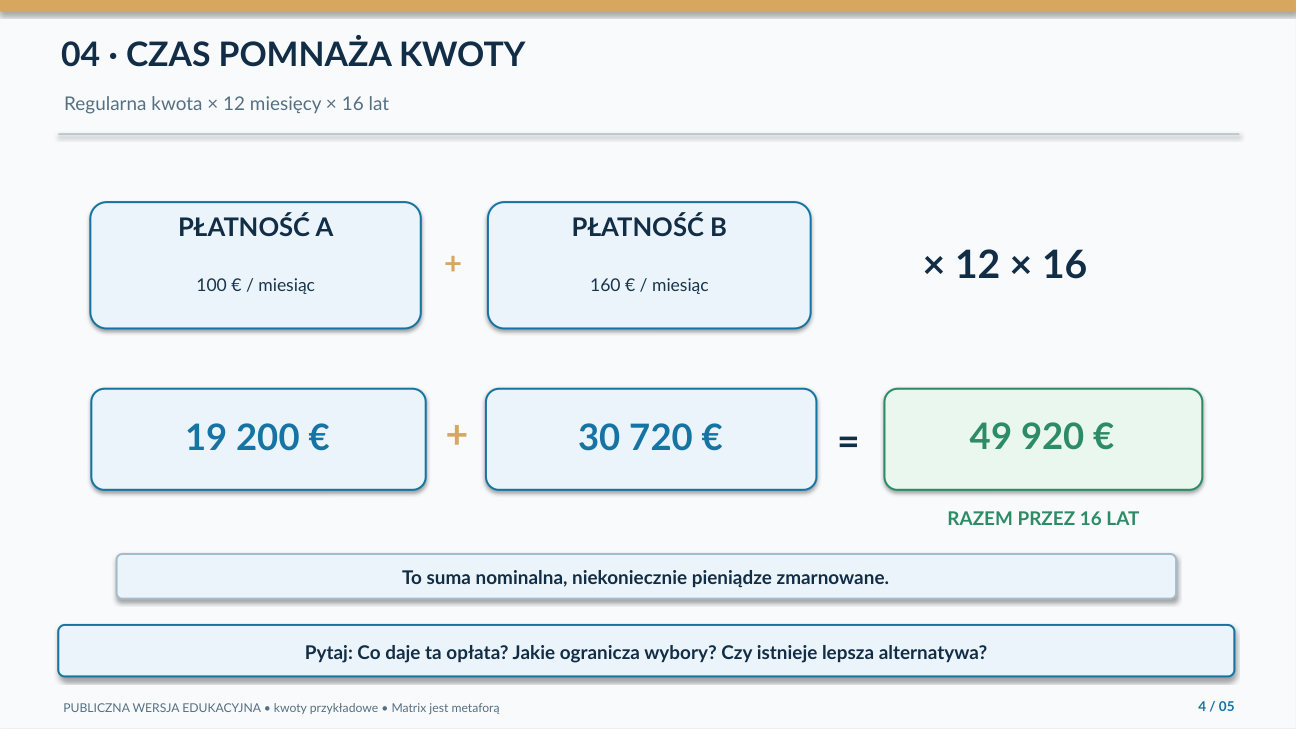
W ciągu 16 lat 100 € × 12 × 16 = 19 200 €, natomiast 160 € × 12 × 16 = 30 720 €. Razem daje to zapisane w notatkach 49 920 €.
Nie oznacza to, że te pieniądze zostały zmarnowane. Mogły finansować edukację, leczenie, mieszkanie albo poczucie bezpieczeństwa. Ważne są cel, korzyść i długofalowa cena regularnego wydatku.
Są to kwoty nominalne — bez uwzględnienia inflacji, odsetek i ewentualnych zysków z inwestowania.
06Pięć poziomów praktycznej wolności finansowej
Poziom 1 — Świadomość: znam swoje wpływy i regularne wydatki. Poziom 2 — Stabilność: reguluję niezbędne płatności, nie zadłużając się regularnie na ich pokrycie.
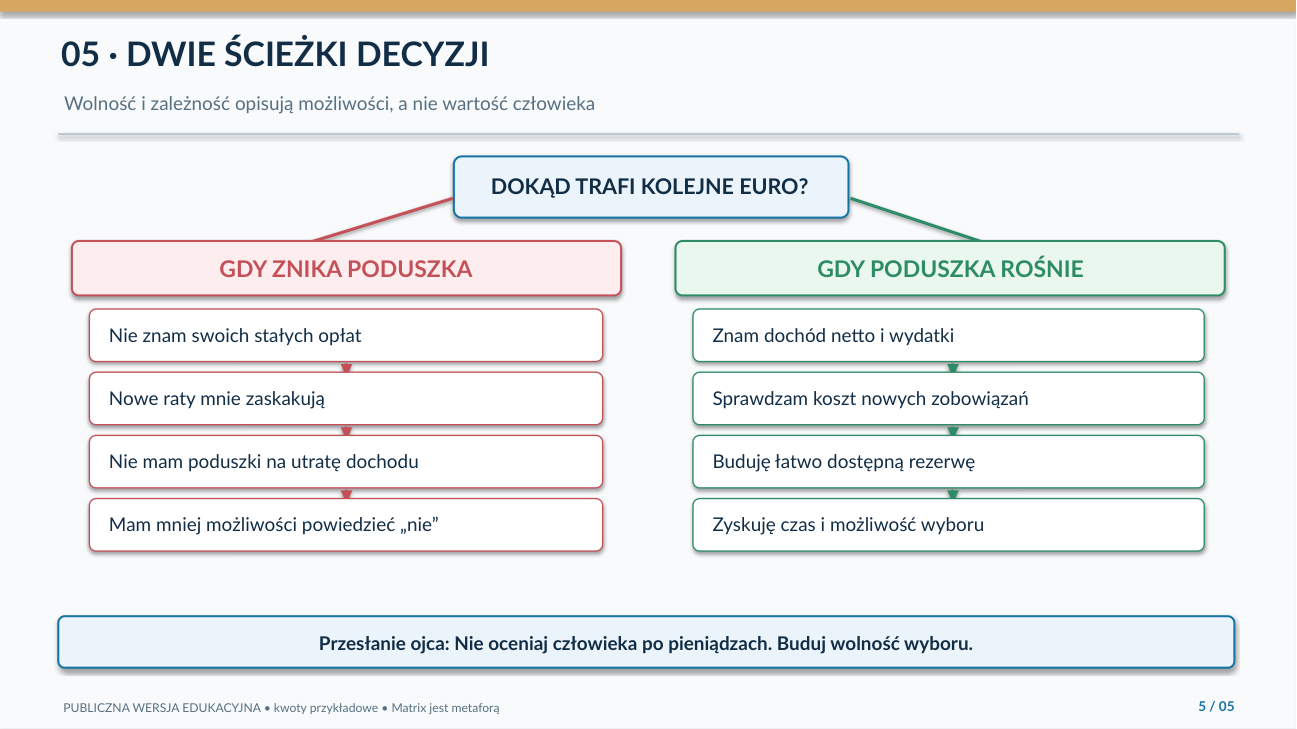
Poziom 3 — Odporność: mam łatwo dostępną poduszkę finansową. Trzy do sześciu miesięcy niezbędnych kosztów to częsty punkt odniesienia, ale nie sztywna zasada.
Poziom 4 — Elastyczność: mogę zmienić pracę, odrzucić niekorzystną ofertę lub zapłacić za naprawę bez natychmiastowego kryzysu. Poziom 5 — Autonomia: zbliżający się termin raty nie dyktuje mi każdej ważnej decyzji życiowej.
07Jak zmierzyć swój Matrix?
Udział stałych zobowiązań = niezbędne regularne płatności ÷ dochód netto × 100%. Stopa oszczędzania = środki odkładane świadomie ÷ dochód netto × 100%.
Poduszka w miesiącach = dostępne oszczędności awaryjne ÷ niezbędne miesięczne wydatki. Udział rat kredytów = miesięczne raty ÷ miesięczny dochód netto × 100%. To wskaźniki edukacyjne, a nie definicje limitów stosowanych przez banki.
Nie istnieje jeden procent mierzący wolność człowieka. Liczą się również wielkość rodziny, zdrowie, rynek mieszkaniowy, wsparcie bliskich i warunki zatrudnienia.
08Ta sama pensja, zupełnie inne możliwości
Wyobraź sobie dwie fikcyjne osoby, z których każda otrzymuje 1800 € netto miesięcznie. Osoba A wydaje 1650 € na potrzeby i raty, więc zostaje jej 150 €. Osoba B wydaje 1100 €, zatem zostaje jej 700 €.
Różnica w swobodzie dysponowania pieniędzmi wynosi 550 € miesięcznie. To wpływa na tempo tworzenia rezerwy i możliwość odejścia z niekorzystnej pracy.
Nie jest to ocena charakteru ludzi. Miejsce zamieszkania, niepełnosprawność, opieka nad dziećmi, obowiązki rodzinne i przypadek mogą tłumaczyć znaczną część różnicy.
09Niebieska i czerwona pigułka — przydatna metafora
Niebieska pigułka: „Zarabiam więcej, więc stać mnie na kolejne zobowiązanie”. Nie sprawdzam jednak całkowitego kosztu ani tego, z czego rezygnuję.
Czerwona pigułka: „Sprawdzę prawdziwe liczby, przeczytam umowę i policzę, co będzie za dziesięć lat”. Decyduję świadomie, zamiast kierować się reklamowaną wysokością raty.
Kredyt może rozwiązywać realne problemy; sam w sobie nie musi być pułapką. Kredyt konsumpcyjny przynoszący natychmiastową korzyść może jednak ograniczać przyszłe możliwości. Wyglądanie na osobę zamożną nie jest równoznaczne z bezpieczeństwem finansowym.
10Dziesięć rad ojca dla syna
1. Nie myl dochodu z majątkiem. 2. Najpierw policz niezbędne zobowiązania. 3. Kredyt oceniaj przez całkowity koszt, a nie tylko miesięczną ratę. 4. Odróżniaj odsetki od kapitału.
5. Miej plan na czasowy spadek dochodów. 6. Miesięczne płatności przeliczaj na lata. 7. Nie sprzedawaj przyszłego czasu tylko po to, by robić wrażenie.
8. Ćwicz umiejętność mówienia „nie”. 9. Nigdy nie oceniaj wartości człowieka przez pryzmat pieniędzy. 10. Niech pieniądze służą relacjom, wartościom i wolności.
11Ćwiczenie praktyczne dla syna
Zapisz wszystkie źródła dochodu i oceń ich pewność. Podziel wydatki na niezbędne, wynikające z umów i dobrowolne. Przy każdym długu zanotuj saldo, oprocentowanie, termin, opłaty, ubezpieczenie oraz warunki wcześniejszej spłaty.
Sprawdź, przez ile miesięcy możesz opłacać podstawowe potrzeby bez nowych dochodów. Wybierz jedną regularną opłatę i ponownie oceń jej sens. Na koniec wymień trzy rzeczy, które zrobiłbyś, gdyby najbliższa rata nie wywierała na tobie presji.
Wykonajcie ćwiczenie razem, bez oceniania. Ojciec wnosi pytania i doświadczenie; to syn pozostaje autorem swoich wyborów.
12Najcenniejszy spadek
Wolność finansowa nie jest konkretną kwotą na koncie. To praktyczna zdolność do podejmowania decyzji bez lęku, że o wszystkim zdecyduje następny rachunek.
Najcenniejszym darem ojca nie musi być gotówka. Może nim być umiejętność rozumienia długu, czasu, priorytetów i własnej godności.
Pieniądze powinny służyć życiu. Życie nie powinno służyć pieniądzom. I LOVE, THEREFORE I AM.
Lekcja obrazkowa: uczestnicy, strzałki i decyzje
Pięć edytowalnych diagramów pokazuje, skąd pochodzą pieniądze, dokąd trafiają, z czego składa się rata kredytu, jak sumują się regularne wydatki oraz co zwiększa swobodę wyboru.
Lekcja obrazkowa na pięciu slajdach
Obejrzyj poszczególne diagramy