五件事 · 金融自由 · 公共出版
金融矩陣
父親和兒子
錢、收入、支出和人身自由的代價
2026年10月25日 · English
父親不會教兒子怎麼賺更多錢 他教他如何保持選擇的能力
每月的預算,
一個簡化的公開教學例子, 原圖片幻燈片中所使用的 : 1 750歐元的淨收入 - 998歐元住房/債務付款 - 621歐元 其他支出 = 每月131歐元. 這項計畫並非手寫帳戶的分類。 131歐元是現金流餘, 不一定是現存的緊急基金。
一次抵押,兩次不同的經濟效果
利息175.51 歐元是借款成本,占26.5%。486.88 € · 主要 -- -- 債務減免(73.5%)
音符中的數字 – 已驗明的演算法, 不確定的上下文
| 物件 | 演算法結果 | 如何讀取 |
|---|
| 每月按揭插圖 | €175.51 + €486.88 = €662.39 | 利息和本金:此示例清楚 |
| 四捨五入付款比比 | €662 + €336 = €998 | 四捨五入的數值, 不一定是一次目前的借出 |
| 16年的經常性付款例子 | €19,200 + €30,720 = €49,920 | 名單總和,不含通貨膨脹或投資收益 |
| 手寫月總數 | 1,619.25歐元 / 1,621.75歐元 | 2.50 歐元差異;不妥協 |
01金融母體是什麼?
「馬特里克斯」是我們對工作、收入、家庭支出、銀行、債務與消費的比喻。 網路本身不壞:它使住房、服務和合作成為可能。 問題是,我們所承擔的責任是否讓我們有足夠的空間決定如何生活。
一個父親問他兒子一個謊言簡單的問題: 你已經承諾過多少時間 重複付款? 高薪不等於自由。 自由也要求流動性、安全度和拒絕的能力。
而不是怪罪那些有貴重住房、家庭責任或選擇有限的人。
027個想法讓數字可以理解
收入 是收的錢 分別於薪酬淨額和不可預測的收入的穩定收入。 支出 並非所有支出都是可選擇的。
現金流量 是在一段時期內收到的錢減去現金支付。 資產 你 的 財產 、 包括 儲蓄 和 財產 、 是 你 的 財業 負債 你欠我的 淨值 等於資產減去債務 和你的銀行賬戶餘額不一樣
流動性 意思是錢可以及時拿到 公寓可能值很多錢 但明天就不會付錢了 安 應急基金 當生活突然變化時,
03抵押:利息不是本金
筆記中的一個明確可讀的插圖 175.51 歐元利息 + 486.88 歐元主要 = 662.39 歐元每月支付. 關於這筆付款,大概是 26.5% 是利息和 73.5% 減少債務。
利息是借款價格;償還本金減少欠款餘額。 兩人都留下你的賬戶 但對淨值有不同的效果 交款本金可以建立房屋股本,前提是物業價值不變。
比例在典型的分期償還貸款中有所改變。 沒有未清餘額、實利率、剩餘期限和費用,
04檢查手寫計算
€662 + €336 = €998 (四捨五入); €175.51 + €486.88 = €662.39; €2,400 + €868 = €3,268. 他們的演算法檢查出來了 但一些數量的意義並沒有獨立的確認
附註中註明的每月總和 €1,619.25七個大約轉寫的專案 - €998.50, €260.50, €267.50, €14.50, €17.42, €54.50和 €8.83 - 新增到 €1,621.75差數是2.50歐元 這可能是讀數或草稿數的模稜兩可,
另一處還列出621.25 歐元、662 歐元、1,283.25 歐元和2,793.47 歐元等金額。在不知道每個數額代表哪一筆款項之前,不能把它們加總為額外的付款義務。
05每月小數量成為大數量的承付款
16年了 €100 × 12 × 16 = €19,200 和 €160 × 12 × 16 = €30,720. 手寫的長距圖示 €49,920.
這不能證明這些付款是浪費的。 他們本可以為教育、醫療、住房或安全提供資助。 教訓是考驗 目的、利益和長期價格 每一件重複的決定
這些是名義上的數目 這項工作有意排除通貨膨脹、利息和可能的投資收益。
06金融自由的五層
等級 1 - 可見度 : 我可以說出我的收入 和所有經常性的費用 第2層 - 穩定性: 我不用定期借錢就能拿到必要的錢
第3級——復原力: 我有個可以使用的緊急預備 3到6個月的基本成本是共同的計劃參考,而不是普遍規則。
第4層——靈活性: 我可以換工作 拒絕不公平的條件 或者處理修理工作 而不會立即發生危機 第5層——自主性: 錢的到來 並不是每個重大的生命決定
07測量自己的母體
固定承付款比率 = 基本經常性付款 = 淨收入 = 100%。 儲蓄率 = 錢故意預留 = 淨收入 = 100%.
數月 = 方便的緊急儲蓄 = 基本月支出。 償債比率 = 每月支付貸款 = 月淨收入 = 100%。 這些是學習的衡量尺度,
任何百分比都不能衡量人的自由:家庭大小、健康、住房市場、可靠的支援和就業條件。
08同樣的薪水,非常不同的選擇
考慮兩次 虛構的 每個人每月得到1800歐元的淨額。 人A付了1 650歐元的必需品和債務 剩下150歐元 B要付1100歐元,剩下700歐元
每月的遊戲區域不同於 €550. 這可以改變每個人建立緩衝器的速度 或者他們是否可以離開有害的工作
反差不是道德排名。 地點、殘疾、保育需要、家庭義務與運氣等,
09藍藥、紅藥:一個有用的比喻
藍藥: "我的工資增加了,所以我可以負起另一個責任" 但我不重視總成本 也不問我要放棄什麼
紅藥丸: "讓我看看實際上的數字 讀讀協議 估計接下來的十年" 我寧可故意接受 每月發布的分期付款
債務能解決真正的問題, 提供短期福利的消費者貸款, 看起來很繁榮,
10父親想要兒子記住十件事
1. 不要把收入與財富混為一談。 2. 首先要計算基本義務。 3. 按總成本、而不是按月付款計算出貸款。 4. 利息與本金分開。
5. 暫時失去收入的計劃。 6. 每月承付款乘以年。 7. 不要為了打動他人而把未來的時光換掉。
8. 建立表示不的能力。 9. 不以錢衡量某人的價值。 10. 讓錢為你們的關係、價值和自由服務。
11兒子的實驗
寫下每一個收入流 和它有多可靠。 把所有支出分成基本必需品、合同和可選購物。 記錄每筆債務的餘額、利率、期限、費用、保險和提前還款。
計算你有多少個月可以支付 基本生活需要,沒有新的收入。 選擇一個正常的控罪來重新考慮 最後,說三件事吧 如果下次的付款不逼你的話
一起練習,不做判斷 父親提供問題和經驗;
12最重要的遺產
金融自由不是銀行的固定資金 決定的實力不是因為害怕下一個法案。
父親最珍貴的禮物可能不是錢 可能就是了解債務、時間、優先權和人格尊嚴的能力。
錢應該是活的 生活不能用錢 我愛,故我在。 ♥
父親不會教兒子怎麼賺更多錢 他教他如何保持選擇的能力
視覺教訓:演員、箭頭和決定
5個可編輯的、容易遵循的圖表解釋了錢的來源、去向、貸款分期付款如何工作、經常性支出為什麼相加、以及什麼能增加選擇的自由。
5 張幻燈片中的視覺教訓
閱讀五張圖解
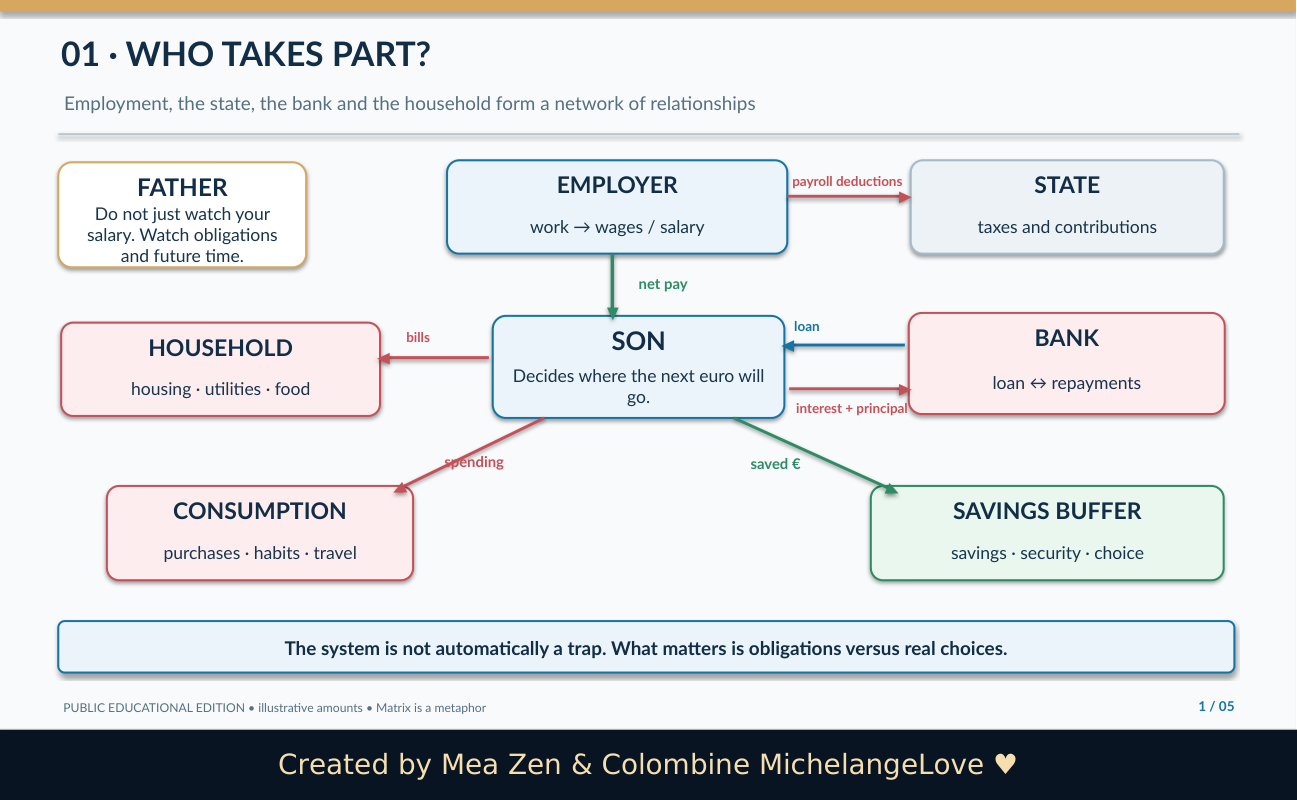
有哪些人參與?
圖解中的標示、數字與關聯 · 查看原圖
工作單位、政府、銀行與家庭,構成一張相互連結的網。
父親:「除了薪水,也要看看你背負的義務,以及它們會占用你多少未來的時間。」
雇主:工作 → 工資/薪水。薪資代扣款 → 政府。實領薪資 → 兒子。
政府:稅金和社會保險提撥款。
兒子:決定下一歐元的去向。
家庭:住房、水電、飲食。從兒子指出的箭頭:帳單支出。
銀行:貸款 ↔ 還款。銀行給兒子:貸款。兒子還銀行:利息+本金。
消費:購物、日常習慣、旅行。從兒子指出的箭頭:花費。
備用金:儲蓄、保障、選擇。從兒子指出的箭頭:存下的歐元。
結尾一句 · 這個體系不見得是陷阱。重點在於,履行義務之後真正還有哪些選擇。
原作署名 · Mea Zen Free & Colombine MichelangeLove每月現金流
圖解中的標示、數字與關聯 · 查看原圖
簡化範例:從發薪日到月底的結餘
實領收入:€1,750。住房和貸款:€998。其他支出:€621。每月結餘:€131。
收入 €1,750,最後剩下 €131(約 7.5%)。
92.5% 用於支付開銷,剩下 7.5%。
€131 是這個月剩下的錢,並非已存好的緊急預備金。
結尾一句 · 薪水豐厚,不一定就有選擇的餘裕。
原作署名 · Mea Zen Free & Colombine MichelangeLove認識房貸
圖解中的標示、數字與關聯 · 查看原圖
同一筆月付金,對淨資產有兩種不同的影響
每月還款:€662.39。
利息:借錢的成本。€175.51 · 26.5%。
本金:償還後可減少欠款。€486.88 · 73.5%。
利息是借款成本。償還本金會同時減少債務與手頭現金。
結尾一句 · 不知道利率、貸款期限與剩餘本金,就無法算出房貸總成本。
原作署名 · Mea Zen Free & Colombine MichelangeLove金額乘上時間
圖解中的標示、數字與關聯 · 查看原圖
每月固定支出 × 12 個月 × 16 年
A 每月付 €100,B 每月付 €160。兩筆金額各乘以 12 個月,再乘以 16 年。
€19,200 + €30,720 = €49,920,這是 16 年的總額。
這是名目金額的加總,並不代表這些錢都浪費了。
結尾一句 · 問問自己:這筆錢換來什麼?它限制了哪種選擇?還有替代方案嗎?
原作署名 · Mea Zen Free & Colombine MichelangeLove兩種決策之路
圖解中的標示、數字與關聯 · 查看原圖
下一歐元會用在哪裡?
自由或不自由,描述的是可選擇的空間,無關一個人的價值。
當備用金消失
我不清楚自己有哪些固定帳單。
新增的還款總讓我措手不及。
收入一斷,我就沒有備用金可用。
我說「不」的自由變少了。
當備用金增加
我清楚自己的實領收入和支出。
承擔新義務前,我會先確認成本。
我會存下一筆隨時可用的現金。
我因此獲得時間,也有更多選擇。
結尾一句 · 父親的叮嚀:千萬別用金錢衡量一個人。培養自己選擇的自由。
原作署名 · Mea Zen Free & Colombine MichelangeLove