Ein Vater bringt seinem Sohn nicht einfach bei, wie er mehr verdienen kann. Er lehrt ihn, wie er die Fähigkeit zu wählen behält.
Veranschaulichendes monatliches Budget — NICHT verifizierte Familiendaten
Ein vereinfachtes öffentliches Unterrichtsbeispiel, wie es in den ursprünglichen Grafikfolien verwendet wird: 1.750 € Nettoeinkommen − 998 € Wohnen / Schuldenzahlung − 621 € sonstige Ausgaben = 131 € pro Monat. Die Kategorien 998 € und 621 € sind bewusst gerundet; sie stellen keine nachgewiesene Klassifizierung der handschriftlichen Konten dar. 131 € ist ein Cashflow-Restbetrag, nicht unbedingt ein bestehender Notfallfonds.
1 750 €
1 619 €
131 €
Eine Hypothekenrate, zwei verschiedene wirtschaftliche Effekte
Zahlen aus den Notizen — verifizierter arithmetischer, unsicherer Kontext
Position
Arithmetisches Ergebnis
Wie man es liest
Monatliche Hypothek Illustration
€175.51 + €486.88 = €662.39
Interesse und Prinzipal: klar in diesem Beispiel
Abgerundeter Zahlungsvergleich
€662 + €336 = €998
Abgerundete Werte, nicht unbedingt ein laufender Kredit
16-jährige wiederkehrende Zahlung Beispiel
€19,200 + €30,720 = €49,920
Nominalsumme, ohne Inflation oder Anlagerenditen
Handschriftlich erfasste monatliche Gesamtsumme
1.619,25 € angegeben / 1.621,75 € transkribiert
2,50 € Diskrepanz; nicht versöhnt
01Was ist die Finanzmatrix?
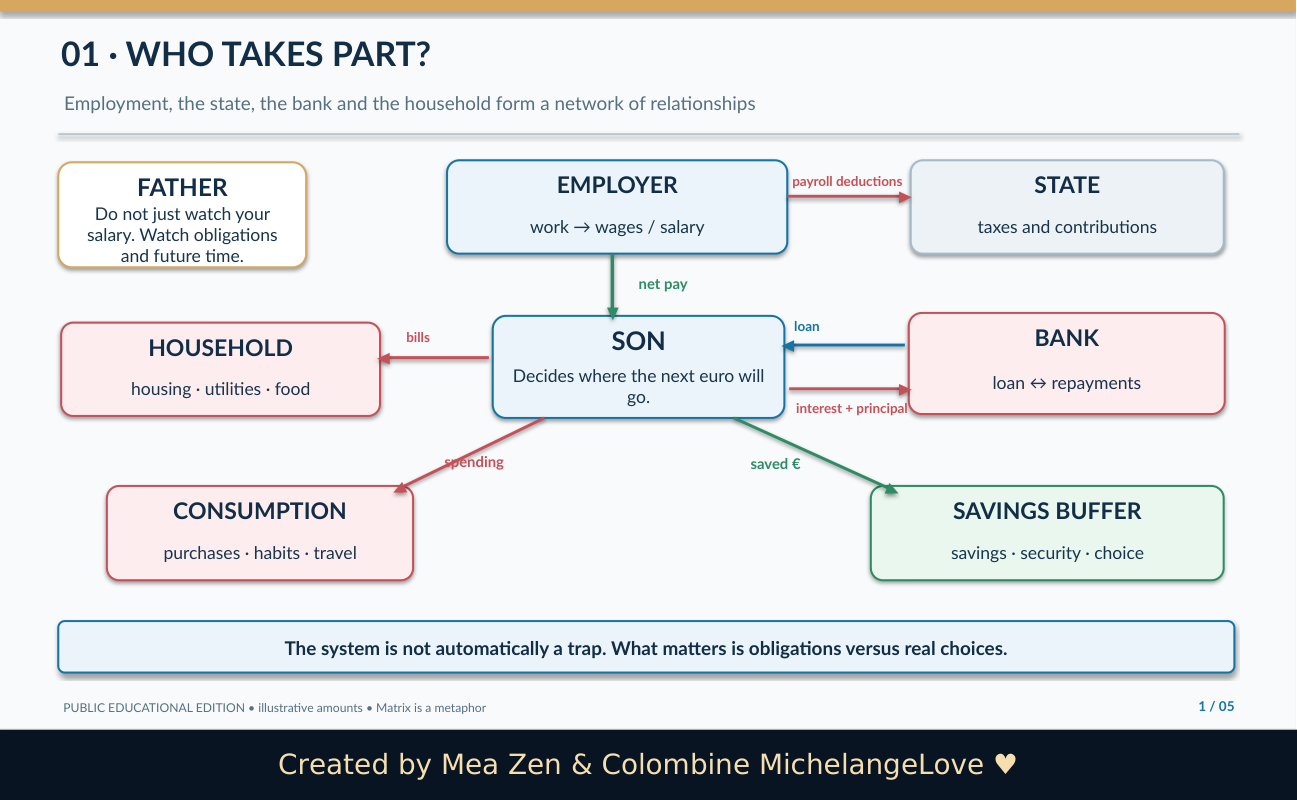
"Matrix" ist unsere Metapher für das Netzwerk von Beschäftigung, Einkommen, Haushaltsausgaben, Banken, Schulden und Konsum. Das Netzwerk selbst ist nicht von Natur aus schlecht: Es ermöglicht Wohnraum, Dienstleistungen und Zusammenarbeit. Die Frage ist, ob die Verpflichtungen, die wir eingehen, uns genügend Raum lassen, um zu entscheiden, wie wir leben sollen.
Ein Vater stellt seinem Sohn eine täuschend einfache Frage: Wie viel von Ihrer zukünftigen Zeit haben Sie bereits zu wiederkehrenden Zahlungen versprochen? Ein hohes Gehalt ist nicht dasselbe wie Freiheit. Freiheit erfordert auch Liquidität, einen Sicherheitsspielraum und die Fähigkeit, Nein zu sagen.
Der Zweck ist, Anreize und Kompromisse zu verstehen, anstatt Menschen zu beschuldigen, die teure Wohnungen, familiäre Verpflichtungen oder begrenzte Entscheidungen haben.
02Sieben Ideen, die Zahlen verständlich machen
Einkommen Geld erhalten wird. Unterscheiden Sie Brutto vom Nettogehalt und stetige Gewinne von unvorhersehbaren Einnahmen. Ausgaben kann wesentlich, vertraglich gebunden oder diskretionär sein; nicht alle Ausgaben sind optional.
Cashflow ist das erhaltene Geld abzüglich der tatsächlichen Barzahlungen über einen Zeitraum. Vermögenswerte sind Dinge, die Sie besitzen, einschließlich Ersparnisse und Eigentum; Verbindlichkeiten Das sind die Dinge, die du schuldest. Nettowert ist gleich Vermögenswerte minus Verbindlichkeiten und ist nicht das gleiche wie Ihr Bankkontostand.
Liquidität bedeutet Geld, auf das Sie rechtzeitig zugreifen können. Eine Wohnung könnte einen erheblichen Wert haben, wird aber morgen keine dringende Rechnung bezahlen. An Notfallfonds Kauft Zeit, wenn sich das Leben unerwartet verändert.
03Eine Hypothek: Zinsen sind nicht prinzipiell
Eine deutlich lesbare Illustration in den Notizen zeigt 175,51 € Zinsen + 486,88 € Kapital = 662,39 € monatliche Zahlung. Von dieser besonderen Zahlung, ungefähr 26.5% Zinsen und 73.5% Die Schulden reduzieren.
Zinsen sind der Kreditpreis; die Hauptrückzahlung reduziert den geschuldeten Restbetrag. Beide verlassen Ihr Konto, aber sie haben unterschiedliche Auswirkungen auf das Nettovermögen. Rückzahlungsprinzip kann Eigenheimkapital aufbauen, vorausgesetzt, der Immobilienwert ist unverändert.
Der Anteil ändert sich während eines typischen amortisierenden Darlehens. Ohne den ausstehenden Saldo, den tatsächlichen Zinssatz, die verbleibende Laufzeit und die Gebühren kann niemand allein aus dieser Notiz die Gesamtkosten für lebenslange Kreditaufnahme berechnen.
04Überprüfung der handschriftlichen Berechnungen
€662 + €336 = €998 (gerundet) €175.51 + €486.88 = €662.39; €2,400 + €868 = €3,268. Ihre Arithmetik überprüft, aber die Bedeutung einiger Beträge wird nicht unabhängig bestätigt.
Die Notizen enthalten eine angegebene monatliche Summe von €1,619.25. Sieben ungefähr transkribierte Posten - 998,50 €, 260,50 €, 267,50 €, 14,50 €, 17,42 €, 54,50 € und 8,83 € - summieren sich auf €1,621.75, eine Differenz von 2,50 €. Dies ist wahrscheinlich eine zweideutigkeit der lesung oder des entwurfs; tun sie nicht so, als hätten sie es versöhnt.
An anderer Stelle stehen unter anderem 621,25 €, 662 €, 1.283,25 € und 2.793,47 €. Solange unklar ist, was die einzelnen Beträge bedeuten, lässt sich daraus keine Summe der Verpflichtungen bilden.
05Kleine monatliche Beträge werden zu großen Verpflichtungen
über 16 Jahre, €100 × 12 × 16 = €19,200 und €160 × 12 × 16 = €30,720. Zusammen ist die handschriftliche Langhorizont-Illustration €49,920.
Dies beweist nicht, dass die Zahlungen verschwendet wurden. Sie hätten Bildung, Gesundheitsfürsorge, Wohnen oder Sicherheit finanzieren können. Die Lektion ist zu untersuchen Zweck, Nutzen und langfristiger Preis jeder wiederkehrenden Entscheidung.
Dies sind Nominalbeträge. Die Übung schließt absichtlich Inflation, Zinsen und potenzielle Anlagerenditen aus.
06Fünf Ebenen praktischer finanzieller Freiheit
Stufe 1 — Sicht: Ich kann mein Einkommen und alle wiederkehrenden Ausgaben benennen. Stufe 2 — Stabilität: Ich erfülle wesentliche Zahlungen, ohne mich regelmäßig dafür zu leihen.
Stufe 3 — Widerstandsfähigkeit: Ich habe eine zugängliche Notfallreserve. Drei bis sechs Monate wesentliche Kosten sind eine gemeinsame Planungsreferenz, keine universelle Regel.
Stufe 4 — Flexibilität: Ich kann einen Job wechseln, ein unfaires Angebot ablehnen oder eine Reparatur ohne unmittelbare Krise durchführen. Stufe 5 — Autonomie: Eine nahende Zahlung diktiert nicht jede wichtige Lebensentscheidung.
Reserve in Monaten = zugängliche Notfalleinsparung ÷ wesentliche monatliche Ausgaben. Schuldenquote = monatliche Darlehenszahlungen ÷ monatliches Nettoeinkommen × 100%. Hierbei handelt es sich um Lernmetriken, nicht um regulatorische oder bankbasierte Limits.
Kein einziger Prozentsatz misst die menschliche Freiheit: Haushaltsgröße, Gesundheit, Wohnungsmarkt, zuverlässige Unterstützung und Beschäftigungsbedingungen sind von Bedeutung.
08Gleiches Gehalt, sehr unterschiedliche Entscheidungen
Betrachten Sie zwei Fiktional Personen, die jeweils 1.800 € netto pro Monat erhalten. Person A zahlt 1.650 € an wesentlichen Gütern und Schuldenzahlungen, übrig bleiben 150 €. Person B zahlt 1.100 €, übrig bleiben 700 €.
Der Unterschied im monatlichen Spielraum zum Manöver ist €550. Das kann ändern, wie schnell jede Person einen Puffer aufbaut oder ob sie einen schädlichen Job verlassen kann.
Der Kontrast ist kein moralisches Ranking. Lage, Behinderung, Kinderbetreuungsbedürfnisse, Haushaltsverpflichtungen und Glück können einen Großteil des Unterschieds erklären.
09Blaue Pille, rote Pille: eine nützliche Metapher
Blaue Pille: "Mein Gehalt ist gestiegen, damit ich mir eine andere Verpflichtung leisten kann." Aber ich überprüfe nicht die Gesamtkosten oder frage, was ich aufgebe.
Rote Pille: "Lassen Sie mich mir die tatsächlichen Zahlen ansehen, das Abkommen lesen und die nächsten zehn Jahre schätzen." Ich wähle bewusst, anstatt von einer ausgeschriebenen monatlichen rate geführt zu werden.
Schulden können echte Probleme lösen; es ist nicht automatisch eine Falle. Ein Verbraucherkredit, der einen kurzfristigen Nutzen bringt, kann jedoch zukünftige Optionen reduzieren. Prosperierend auszusehen ist nicht dasselbe wie finanziell sicher zu sein.
10Zehn Dinge, an die sich ein Vater seinen Sohn erinnern will
1. Verwechseln Sie Einkommen nicht mit Reichtum. 2. Wesentliche Verpflichtungen zuerst zählen. 3. Beurteilen Sie einen Kredit nach den Gesamtkosten, nicht nur nach der monatlichen Zahlung. 4. Getrennte Zinsen vom Kapitalgeber.
5. Plan für vorübergehende Einkommensverluste. 6. Die monatlichen Mittelbindungen werden mit Jahren multipliziert. 7. Tausche deine zukünftige Zeit nicht nur, um andere zu beeindrucken.
8. Bauen Sie die Fähigkeit auf, Nein zu sagen. 9. Messen Sie niemals den Wert einer Person nach Geld. 10. Lassen Sie Geld Ihren Beziehungen, Werten und Freiheit dienen.
11Eine praktische Übung für den Sohn
Notieren Sie sich jeden Einkommensstrom und wie zuverlässig es ist. Teilen Sie alle Ausgaben in Essentials, Verträge und optionale Käufe. Für jede Schuld, notieren Sie den Saldo, Rate, Laufzeit, Gebühren, Versicherung und vorzeitige Rückzahlung Bedingungen.
Berechnen Sie, wie viele Monate Sie ohne neues Einkommen das Wesentliche abdecken könnten. Wählen Sie eine regelmäßige Gebühr, um zu überdenken. Nennen Sie schließlich drei Dinge, die Sie tun würden, wenn die nächste Zahlung nicht auf Sie drücken würde.
Machen Sie die Übung zusammen ohne Urteil. Der Vater stellt Fragen und Erfahrungen zur Verfügung; der Sohn bleibt der Autor seiner eigenen Entscheidungen.
12Das wichtigste Erbe
Finanzielle Freiheit ist keine feste Summe in einer Bank. Es ist die praktische Fähigkeit, Entscheidungen zu treffen, ohne dass jede Entscheidung von der Angst vor dem nächsten Gesetz bestimmt wird.
Das wertvollste Geschenk eines Vaters ist vielleicht nicht Geld. Es kann die Fähigkeit sein, Schulden, Zeit, Prioritäten und persönliche Würde zu verstehen.
Geld sollte dem Leben dienen. Das Leben sollte nicht dem Geld dienen. Ich liebe, also bin ich. ♥
Ein Vater bringt seinem Sohn nicht einfach bei, wie er mehr verdienen kann. Er lehrt ihn, wie er die Fähigkeit zu wählen behält.
Visuelle Lektion: Schauspieler, Pfeile und Entscheidungen
Fünf editierbare, leicht zu befolgende Diagramme erklären, woher Geld kommt, wohin es geht, wie Kreditraten funktionieren, warum sich wiederkehrende Ausgaben addieren und was die Wahlfreiheit erhöht.